
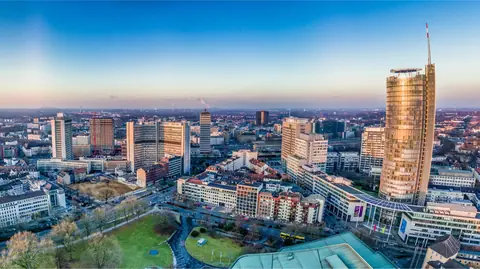
 Essen
- Einwohner
- 571.039
- Handwerksbetriebe
- 5.559
- davon meisterpflichtig
- 54 %
- Wohnungen im Eigentum
- 26,0 %
Vier Bereiche können einen Betrieb lahmlegen: Haftung, Ausfall, Mitarbeiter und Fuhrpark. Ob Werkstatt, Bude, Praxis oder Firma im Wachstum: Wir gehen die Verträge Ihres Betriebs Zeile für Zeile durch, vergleichen den Markt und nennen auch, was Sie nicht brauchen. Wir wählen Anbieter frei aus, handeln im Auftrag des Betriebs und kommen auf Wunsch zu Ihnen, zwischen Duisburg und Dortmund.
Ein Betrieb im Ruhrgebiet braucht zuerst die Betriebshaftpflicht, dann — je nach Werkstatt, Lager, Laden oder Praxis — Inhalt, Betriebsunterbrechung und Cyber; wer Mitarbeiter hat, dazu bKV und bAV, wer fährt, die Flotte. Der Inhaber selbst ist meist eine große Lücke.


Im Ruhrgebiet arbeiten Betriebe nah beieinander und sehr unterschiedlich: die Kfz-Werkstatt in Essen, der Handwerker in Bochum, die Praxis in Dortmund, das Logistikunternehmen in Duisburg. Genau deshalb taugt keine Standardmappe. Wir sehen uns zuerst an, was Ihr Betrieb tatsächlich tut, und prüfen dann, welche Risiken bestehen und welche Verträge dazu passen. Das kann auch bedeuten, dass Sie etwas nicht brauchen. Das sagen wir Ihnen dann ehrlich.
Nicht nur Essen: Für jede Stadt der Region finden Sie eigene Zahlen aus Kammer-, Landes- und Zensusstatistik. Jede Karte öffnet die zugehörige Stadtseite.
Essen Dortmund
 Duisburg
 Bochum
 Gelsenkirchen
 Oberhausen
 Mülheim an der Ruhr
 Herne
 Bottrop
 Witten
 Velbert
 Gladbeck
 Castrop-Rauxel
 Hattingen
Quellen: Handwerkskammer Düsseldorf, „Handwerk in Zahlen 2025“, Handwerksrollenstatistik, Stand 31.12.2024, Tab. 1.6/1.7 · Handwerkskammer Dortmund, Geschäftsbericht 2024 „Zahlen, Daten, Fakten“, Stand 31.12.2024 · Handwerkskammer Münster, Basiszahlen nach Kreisen, Stand der Handwerksrolle 31.12.2025 · Handwerkskammer Düsseldorf, „Handwerk in Zahlen 2025“, Handwerksrollenstatistik, Stand 31.12.2024, Tab. 1.7 · Statistische Ämter des Bundes und der Länder, Zensus 2022, Stichtag 15.05.2022 (Abruf: wahlatlas.net)
Vier Auffälligkeiten, die wir in Betrieben regelmäßig antreffen. Weder Hochrechnung noch Verkaufsskript, sondern Beobachtungen aus der täglichen Praxis.
Die Bereiche unten sind Beispiele aus unserer Beratungspraxis. Was bei Ihnen dabei herauskommt, legen Ihre Verträge fest, kein Verkaufsziel.
Maßgeblich ist der Betrieb, nicht ein Produktkatalog. Haftpflicht, Stillstand, Beschäftigte, Fuhrpark.
Der Monteur trifft die Leitung, der Gast fällt hin, das gelieferte Teil geht kaputt. Für Personen- und Sachschäden Dritter haftet dann der Betrieb, schnell mit Millionenbeträgen. Die Betriebshaftpflicht ist deshalb der erste Vertrag, den wir aufschlagen. Wir fragen: Sind alle Tätigkeiten drin? Reicht die Summe? Sind Mietsachschäden ohne Sublimit versichert?
BETRIEBSHAFTPFLICHT ZUERSTBrand in der Werkstatt, Wasser im Lager, verschlüsselte Kasse: Der Sachschaden ist meist versichert, die Wochen ohne Umsatz nicht. Inhalt, Betriebsunterbrechung und Cyber gehören zusammen — und der Inhaber selbst mit Krankentagegeld und Berufsunfähigkeitsschutz, weil an ihm der Betrieb hängt.
INHALT, UNTERBRECHUNG, INHABERMitarbeiter wollen gehalten werden — betriebliche Krankenversicherung und Altersvorsorge mit Zuschuss leisten das günstiger als Gehaltssprünge. Und was fährt, braucht eine Flotte mit Kasko, Fahrerschutz und einem Schadenverlauf, der nicht bei jedem Parkrempler den ganzen Fuhrpark verteuert.
MITARBEITER UND FUHRPARKSie wissen, wo es bei Ihnen krachen kann? Dann schreiben Sie es kurz auf. Wir sagen Ihnen unsere Einschätzung, bevor Sie weiterlesen.
Egal wie umfangreich das Thema ausfällt: Bedarf und Empfehlung durchlaufen stets denselben Ablauf, unabhängig vom Umfang. Egal ob Betriebshaftpflicht oder Flotte — der Weg dahin bleibt gleich. Unser Anspruch dahinter: der 360-Grad-Blick — Betrieb, Inhaber, Mitarbeiter und Vermögen zusammen betrachtet, nicht als Einzelverträge.
Zum Start reden wir. Sie sagen, was Ihnen wichtig ist und welche Risiken es gibt, und wir sehen, welche Verträge schon laufen.
Erst verstehen, dann vergleichen
Dann prüfen wir den Bestand: Wo sind Lücken, wo ist doppelt versichert? Wir lesen Bedingungen, Ausschlüsse und Selbstbehalte, damit Sie weder zu viel noch zu wenig haben.
Bedingungen, nicht nur Preise
Sie kriegen eine klare Empfehlung samt Begründung. Entscheiden tun Sie. Anträge, Umdeckungen und Fristen machen wir.
Im Auftrag des Kunden
Der Markt bewegt sich, also schauen wir regelmäßig nach. Im Schadenfall sind wir an Ihrer Seite, von der Meldung bis zur Regulierung.
Auch dann, wenn es unbequem istWer vor Ort berät, kennt die Betriebe der Region samt ihren Gewerken, Straßen und Kammern. Das ist keine Werbung, sondern unsere Arbeitsweise.
Quelle: Handwerkskammer Münster, Basiszahlen nach Kreisen, Stand der Handwerksrolle 31.12.2025
Beratung im Revier bedeutet, den Alltag der Menschen hier zu kennen. Das ist keine Werbung, sondern unsere Arbeitsweise.
Ihr Versicherungsmakler im Pott — ehrlich, frei in der Anbieterauswahl, immer für Sie da.
Unterwegs sind wir in Essen, Duisburg, Oberhausen, Mülheim an der Ruhr, Gladbeck, Velbert, Hattingen, Dortmund — und allen anderen Städten und Regionen Ruhrgebiets.
BochumStudium, WG und erste WohnungBottropSanierter BestandCastrop-RauxelSiedlungshäuser aus der ZechenzeitDortmundEinkommen absichernDuisburgHafen, Logistik und TransportEssenMieten im Norden, Eigentum im SüdenGelsenkirchenGrundschutz mit kleinem BeitragGladbeckDas Haus in der FamilieHattingenFachwerk und RuhrnäheHerneDicht bebaut, viel MietwohnraumMülheim an der RuhrNähe zur RuhrOberhausenSiedlungshäuser und alter BestandVelbertMittelstand und ZuliefererWittenHanglage über der RuhrVersicherungsmakler Essen — die Seite für Ihre Stadt → · Versicherungsmakler Duisburg · Versicherungsmakler Oberhausen · alle Orte
Ihr Gewerk fehlt, oder Ihr Betrieb passt in kein Schema? Normal. Fragen Sie direkt.
Quellen: GDV; BSI-Lagebericht (Erfassungszeitraum 2024/2025).
Weitere Bausteine wie Inhalt, Ertragsausfall und Cyber hängen vom Geschäftsmodell ab. Genau das klärt der Gewerbe-Check.
Sie vereinbaren einen Termin oder melden sich per Nachricht, ganz ohne Unterlagen.
Gemeinsam klären wir, was bereits besteht, was fehlt und was für Sie zählt.
Wir stellen Bedingungen nebeneinander, nicht nur Beiträge, und erkennen Doppelversicherungen.
Sie treffen die Entscheidung. Gewechselt wird nur, was sich lohnt; Bewährtes bleibt.
Einfach durch die Schritte streichen.
Wir sind Versicherungsmakler nach § 34d Abs. 1 GewO. Die Courtage ist im Beitrag enthalten und verursacht keine Zusatzkosten für Sie.
Zuerst verstehen wir Ihren Betrieb, danach entwerfen wir den Schutz. Die folgenden Themen stecken den Rahmen ab; was davon Sinn ergibt, richtet sich nach Ihrem Betrieb.
Das Fundament: Ohne diese Verträge trifft jeder Schaden direkt die Substanz.
Diese hier braucht nicht jeder Betrieb. Wer sie braucht, merkt es meist erst, wenn der Schaden da ist.
Gleiche Sparte, anderes Risiko: Was ein Pflegedienst braucht, ist etwas anderes als das, was eine Praxis braucht.
Solche Leistungen zählen im Bewerbungsgespräch. Für den Betrieb sind sie steuerlich meist billiger als eine Gehaltserhöhung.
Der Betrieb hängt an einer Person. Fällt sie aus, hilft keine Betriebshaftpflicht.
Etliche Branchen haben bei uns eigene Seiten, gleich hier im Ruhrgebiet. Wo unsere Gewerbe-Spezialeinheit B Insurance fachlich noch tiefer geht, verweisen wir dorthin (mit B markiert). Beraten werden Sie in jedem Fall bei uns.
Bis hierher gelesen? Dann haben Sie wohl eine konkrete Frage. Raus damit, auch gern nur halb formuliert.
Eigenes Haus, die Eigentumswohnung oder die Anschlussfinanzierung, die in zwei Jahren ausläuft — Selbstständige brauchen eine Finanzierung, die mit schwankenden Einkünften rechnet. Wir vergleichen über 400 Möglichkeiten und bereiten die Unterlagen so auf, wie Banken sie bei Selbstständigen sehen wollen: BWA, Steuerbescheide, Eigenkapital.
Die Vermittlung von Immobiliardarlehen erfolgt durch Patrick Warych, selbstständiger Immobiliardarlehensvermittler mit Erlaubnis nach § 34i GewO (siehe Impressum).
Passend dazu: Betriebshaftpflicht für Kleingewerbe und Versicherung für Rechtsanwälte und Kanzleien.
Erst die direkte Antwort, die Einschränkung gleich dazu. So beraten wir auch.
Nichts obendrauf. Wir werden über die Courtage vergütet, die im Beitrag sowieso steckt. Wenn wir jemals etwas anderes vereinbaren, dann vorher und schriftlich.
Erst reden wir über den Betrieb: Was wird gemacht, mit welchen Maschinen und Fahrzeugen, wer ist beteiligt, was passiert bei einem Stillstand. Dann gehen wir die Verträge durch, decken Lücken und Doppeltes auf und vergleichen den Markt. Am Ende gibt es eine klare Ansage mit Begründung.
Ja, beides. Die Beratung läuft auf Wunsch komplett im Browser: Video-Termin, gemeinsamer Blick auf Bedingungen und Vergleiche, Unterlagen digital. Und für den laufenden Betrieb schalten wir Ihnen den Zugang zum digitalen Versicherungsordner frei (myinsure, im Browser oder als App): alle Verträge, Dokumente und Schadenmeldungen an einem Ort — für die Geschäftsführung und, wenn gewünscht, für die Buchhaltung. Den Zugangscode beantragen Sie bei uns, kostenfrei.
Gerade für die. Wenn eine Werkstatt, ein Ladenlokal oder ein Zwei-Mann-Betrieb einen ungedeckten Schaden hat, steht schnell alles auf dem Spiel. Und umgekehrt zahlt kaum jemand so ungern für Überflüssiges wie ein kleiner Betrieb.
Nein. Was läuft und passt, bleibt. Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Klar, wenn es hilft: Wo mit Maschinen, Material oder auf fremden Baustellen gearbeitet wird, sieht man vor Ort mehr als am Bildschirm. Geht es nur um Verträge, sparen Sie sich mit einem Video-Termin die Zeit.
Im ganzen Ruhrgebiet — unter anderem Dortmund, Essen, Duisburg, Bochum, Gelsenkirchen, Oberhausen, Herne, Bottrop und Mülheim. Handwerk, Logistik, Werkstätten, Dienstleister: das ist hier der Alltag.
Ein Musterergebnis zeigt, was Sie als Rückmeldung erhalten. Im Ruhrgebiet prägen Speditionen und Logistiker das Bild. Für sie zählt, welche Güter überhaupt gedeckt sind und wie weit die Haftung gegenüber den Auftraggebern reicht.
Spedition mit eigenem Fuhrpark und Umschlagfläche
Schutz für Güter unterwegs und die Haftung gegenüber Auftraggebern. Wenn bereits vorhanden: Policenprüfung, welche Güter, Wege und Haftungshöhen tatsächlich eingeschlossen sind.
Firmenwagen und Fuhrpark in einem Vertrag: Haftpflicht, Kasko, Fahrerkreis. Falls Sie schon eine Police haben, prüfen wir, ob alle Fahrzeuge, Fahrer und Nutzungen erfasst sind.
Wenn Dritte durch den Betrieb zu Schaden kommen, an Personen, Sachen oder durch Folgekosten, springt dieser Schutz ein. Bei bestehender Police prüfen wir, ob die Betriebsbeschreibung alle heutigen Tätigkeiten umfasst und ob die Deckungssummen zur Größe des Betriebs passen.
Zahlt laufende Kosten und den entgangenen Gewinn, solange der Betrieb stillsteht. Ist schon eine Police da, prüfen wir Haftzeit und versicherte Gefahren auf Passung.
Ein Beispiel, kein Angebot. Ob das bei Ihnen zutrifft oder schon abgedeckt ist, können wir erst sagen, wenn wir Ihre Verträge gesehen haben. Preise stehen hier absichtlich nicht. Sie hängen an Tätigkeit, Summen und Vorschäden, und ohne diese Angaben wäre jede Zahl bloß geraten.
Eine kurze Nachricht genügt, den Rest übernehmen wir. Ohne Kosten und Verpflichtung; ob mehr daraus wird, bestimmen Sie.
Für Betriebe: Erst selbst einschätzen? Der Risiko-Check dauert wenige Minuten. Risiko-Check starten
Wir telefonieren per Video, ohne Anfahrt. Oder wir kommen vorbei und sehen uns Abläufe und Risiken im Betrieb selbst an. Was Ihre Fragen besser trifft, wählen Sie.
Sie sind schon bei uns versichert? Bei Vertragsfragen oder einem akuten Schaden erreichen Sie uns am schnellsten telefonisch unter 0201 21968933.
Ob Gelsenkirchen, Essen oder Dortmund: Wer einen Betrieb im Revier führt, hat selten Zeit für lange Wege. Deshalb beraten wir per Video oder Telefon, zu Zeiten, die in Ihren Arbeitstag passen. Schicken Sie uns Ihre bestehenden Verträge, wir lesen sie durch und sagen Ihnen offen, was in Ordnung ist und was nachgebessert werden sollte.