
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Ruhrgebiet
Glasversicherung
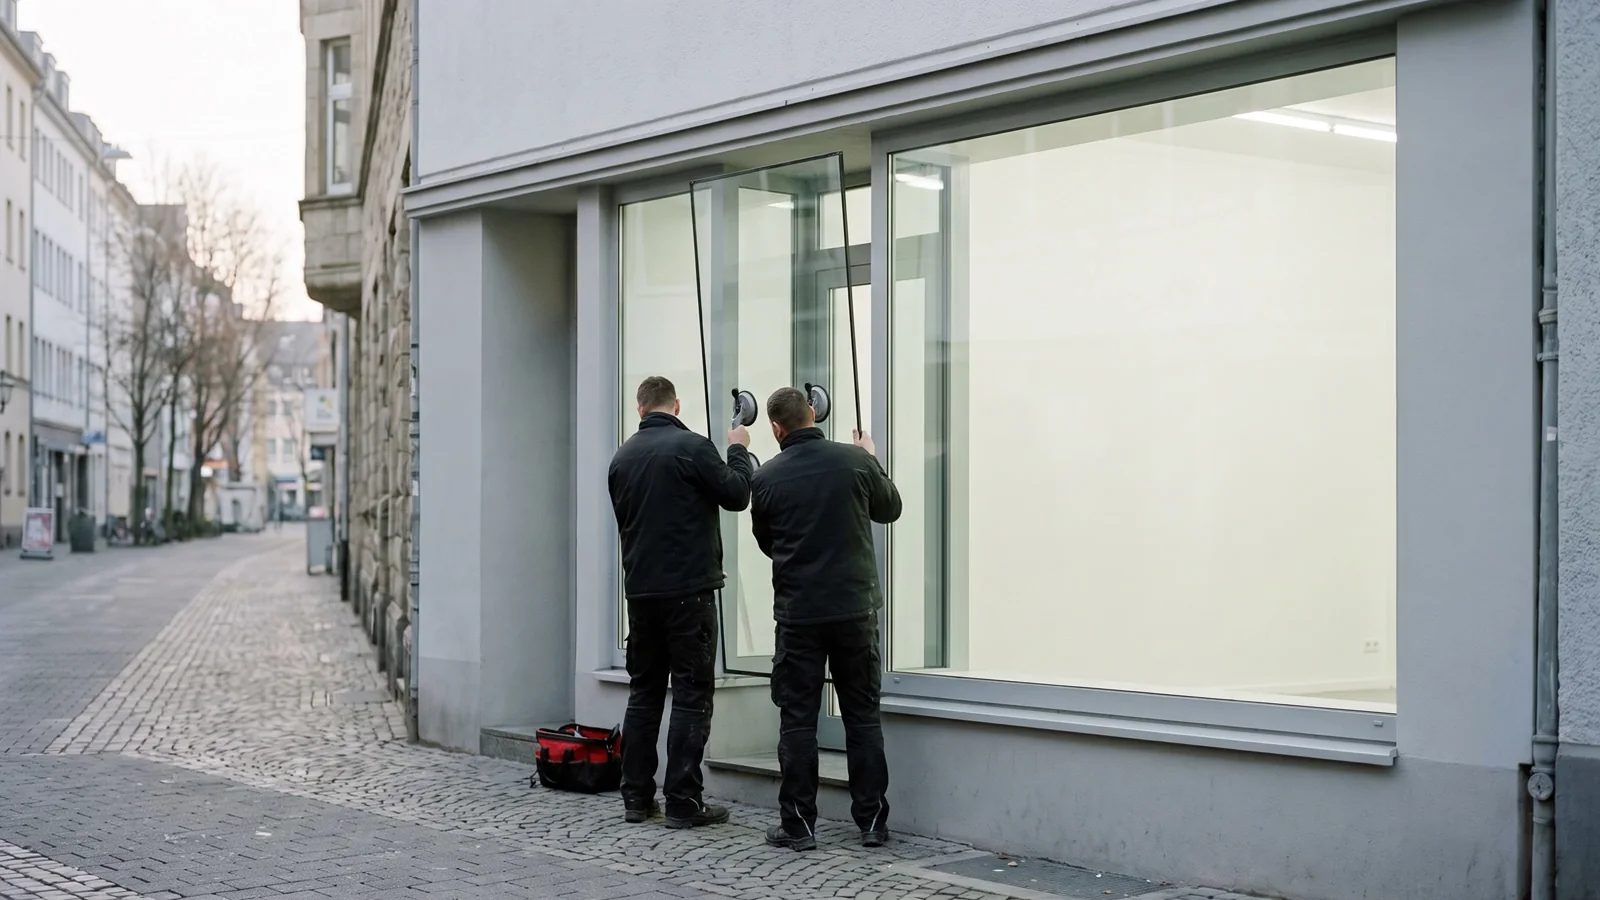
Sollten Sie viel Glasfläche an ihrem gewerblichen Gebäude haben ist die "Glasbruchversicherung Gewerbe" absolut empfehlenswert.
— Was das im Ruhrgebiet bedeutet
Das Ruhrgebiet lebt von Betrieben, die anpacken: Handwerk, Logistik, Werkstätten, Dienstleister rund um Industrie und Bau — von Dortmund über Essen und Duisburg bis Bochum, Gelsenkirchen und Oberhausen. Wo mit Maschinen, Fahrzeugen und auf fremden Grundstücken gearbeitet wird, entscheidet weniger der Beitrag als die Frage, welche Tätigkeiten überhaupt im Vertrag stehen.
Das Wichtigste in Kürze
- Je mehr Glasflächen an einem Gebäude vorhanden sind, desto eher ist eine separate Glasversicherung notwendig und empfehlenswert.
- Für Ladenlokale mit großer Front ist die Glasversicherung günstig und im Schadenfall sofort spürbar.
- Glas lässt sich auf drei Wegen absichern: als Baustein der gewerblichen Gebäudeversicherung, als Baustein der Inhaltsversicherung oder als eigene Glasversicherung.
Glasversicherung Gewerbe
Unabhängige Beratung und Vergleich
✓
Auch Glasbruchversicherung genannt
✓
Versichert sind Glasschäden an gewerblichen Immobilien oder dem Mobiliar
✓
Kann eigenständig oder als Bestandteil einer Inhaltsversicherung oder gewerblichen Gebäudeversicherung abgeschlossen werden
Glasbruchversicherung / Glasversicherung Gewerbe
Je mehr Glasflächen an einem Gebäude vorhanden sind, desto eher ist eine separate Glasversicherung notwendig und empfehlenswert.
Schadenbeispiele für eine gewerbliche Glasversicherung
- Starke Wetterschwankungen führten bei einer Gärtnerei zu Rissen in den Glasscheiben. Die Kosten des Austausches trägt die Glasversicherung
- Ein vorbeifahrendes Auto verursacht einen Steinschlag in einem Schaufenster. Mit der Zeit entwickelt sich ein größerer Riss, der zu einem Austausch der Fenster führt. Hierfür kommt die Glasversicherung auf.
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Schaufenster, Türen, Trennwände, VitrinenBruch aus jeder Ursache.
- Notverglasung und Montageauch nachts und am Wochenende.
- Beschriftungen und Folienje nach Tarif mitversichert.
- Werbeanlagen und Leuchtreklameals Zusatz.
⚠ Nicht automatisch dabei
- Kratzer und Oberflächenschädenkein Bruch, kein Schaden.
- Glas, das zum Betriebsinhalt zähltGläser, Displays, Bildschirme sind anders versichert.
- Einbruchfolgen am Inhaltdeckt die Inhaltsversicherung.
- Gebäudeglas des Vermietersgehört in dessen Gebäudeversicherung.
Für Ladenlokale mit großer Front ist die Glasversicherung günstig und im Schadenfall sofort spürbar.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Glasversicherung — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Glasversicherung im Detail.
Was als Bruch gilt — und was nicht
Versichert ist der Bruch: ein Schaden, der durch die Scheibe hindurchgeht. Das klingt selbstverständlich und ist im Schadenfall die häufigste Auseinandersetzung. Kratzer, Absplitterungen an der Kante und matte Stellen in der Oberfläche sind in aller Regel ausgenommen — auch dann, wenn die Scheibe danach unansehnlich ist und getauscht werden muss.
Ebenfalls regelmäßig ausgenommen sind Schäden, die bei Montage-, Umbau- oder Renovierungsarbeiten entstehen. Dafür haftet der ausführende Betrieb über seine Betriebshaftpflicht. Das ist kein Nachteil, aber es gehört vorher geklärt — sonst zeigen im Schadenfall zwei Versicherer auf den jeweils anderen.
Was außer der Scheibe noch dazugehört
Eine Scheibe ist selten nur eine Scheibe. Beschriftungen, Folien, Sonnenschutzschichten und Alarmkontakte sitzen auf oder im Glas und werden beim Austausch mit zerstört. Ob sie mitversichert sind, entscheidet der Vertrag — und bei einem beschrifteten Schaufenster ist dieser Posten schnell teurer als das Glas selbst.
✓
Werbebeschriftung und Folierungeinzeln einzuschließen, sonst trägt der Betrieb sie beim Austausch selbst.
✓
MobiliarverglasungVitrinen, Tischplatten, Trennwände. Sie gehören nicht zur Gebäudeverglasung.
✓
Gewächshaus- und Lichtkuppelverglasungoft mit eigener Regelung oder Begrenzung.
✓
Notöffnung und Verkehrssicherungdie Kosten, bis die Fläche wieder verschlossen ist.
Gebäude- oder Mobiliarverglasung: zwei verschiedene Dinge
Die Glasversicherung kennt zwei Bereiche, und sie werden getrennt vereinbart. Gebäudeverglasung meint alles, was fest zum Bau gehört: Fenster, Türen, Schaufenster, Oberlichter, Fassadenelemente. Mobiliarverglasung meint das Glas in der Einrichtung — Vitrinen, Theken, Regalböden, Tischplatten, Spiegel.
Wer nur eines von beiden versichert, hat im Schadenfall genau die Hälfte. Gerade in Gastronomie, Einzelhandel und Praxen liegt ein erheblicher Teil des Glaswerts in der Einrichtung und nicht in der Fassade.
Wann sich eine eigene Police lohnt
Glas lässt sich auf drei Wegen absichern: als Baustein der gewerblichen Gebäudeversicherung, als Baustein der Inhaltsversicherung oder als eigene Glasversicherung. Alle drei sind zulässig, und keiner ist grundsätzlich der richtige.
Die Faustregel richtet sich nach der Fläche: Je mehr Glas ein Betrieb hat, desto eher lohnt die eigene Police — nicht nur wegen des Umfangs, sondern weil die Zuständigkeit dann eindeutig ist. Bei einem Schaufenster über zwei Etagen ist die Frage „welcher Vertrag zahlt“ teurer als der Beitragsunterschied.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Weitere Abschnitte im Detail
2 Abschnitte
Wo es besonders zählt
Drei Betriebsarten tragen ein Glasrisiko, das mit der üblichen Gebäudedeckung nicht abgebildet ist.
✓
Einzelhandel mit Schaufensterfrontgroße Einzelscheiben, oft beschriftet, im Schadenfall Sonderanfertigung mit Lieferzeit.
✓
GastronomieGlastüren, Windfänge, Theken und Spiegel in hoher Frequenz und mit täglichem Publikumsverkehr.
✓
Gärtnereien und Betriebe mit Gewächshausgroße Flächen, empfindlich gegen Hagel und Temperaturwechsel.
Was im Schadenfall zählt
Bei Glas geht es fast immer schnell: Eine gebrochene Schaufensterscheibe ist ein Sicherheitsproblem, kein Schönheitsfehler. Deshalb gehört vor dem Abschluss geklärt, ob Notöffnung, provisorischer Verschluss und Verkehrssicherung mitversichert sind — das sind die Kosten, die in der ersten Stunde entstehen.
Praktisch hilft dreierlei: den Schaden fotografieren, bevor aufgeräumt wird; die Maße und die Art der Verglasung im Betrieb dokumentiert haben (Sicherheitsglas, Isolierglas, Sondermaß); und wissen, wer den Austausch übernimmt — manche Verträge sehen einen eigenen Dienstleister vor, andere erstatten die Rechnung.
Typische Schadenfälle
- Ein Steinschlag im Schaufenster wächst über Wochen zu einem Riss, die Scheibe muss getauscht werden.
- Temperaturschwankungen lassen die Verglasung eines Gewächshauses reißen.
- Beim Anliefern beschädigt ein Hubwagen die Glastür zum Verkaufsraum.
- Eine Trennwand aus Glas im Büro bricht, als ein Regal dagegen kippt.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Versichert war nur die Gebäudeverglasung — Vitrinen, Tischplatten und Trennwände im Inneren nicht.
- Der Schaden war ein Kratzer, kein Bruch. Oberflächenschäden ohne Durchbruch sind regelmäßig ausgenommen.
- Die Werbebeschriftung auf der Scheibe war nicht eingeschlossen, nur das Glas selbst.
- Der Bruch entstand bei Montage- oder Bauarbeiten — dafür haftet der ausführende Betrieb, nicht die Glasversicherung.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet uns die Gewerbeberatung?
Nichts obendrauf. Wir werden über die Courtage vergütet, die im Beitrag sowieso steckt. Wenn wir jemals etwas anderes vereinbaren, dann vorher und schriftlich.
Ist Glas nicht schon über die Gebäude- oder Inhaltsversicherung gedeckt?
Nur teilweise. In der Gebäudeversicherung ist Glas meist ein eigener Baustein, die Inhaltsversicherung bezieht sich auf das Mobiliar. Bei viel Glasfläche ist eine eigenständige Deckung der klarere Weg — sonst streiten im Schadenfall zwei Verträge über dieselbe Scheibe.
Zahlt die Glasversicherung auch bei einem Kratzer?
In der Regel nicht. Versichert ist der Bruch, also der Schaden, der durch die Scheibe hindurchgeht. Kratzer, Absplitterungen an der Kante und Schäden an der Oberfläche sind meist ausgenommen. Das steht in den Bedingungen und lohnt den Blick vor dem Abschluss.
Müssen wir alles kündigen und neu machen?
Nein. Was läuft und passt, bleibt. Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Kommen Sie auch in den Betrieb?
Klar, wenn es hilft: Wo mit Maschinen, Material oder auf fremden Baustellen gearbeitet wird, sieht man vor Ort mehr als am Bildschirm. Geht es nur um Verträge, sparen Sie sich mit einem Video-Termin die Zeit.
— UND JETZT?
Glasversicherung: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis