
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Ruhrgebiet
Firmenwagen & Flotte
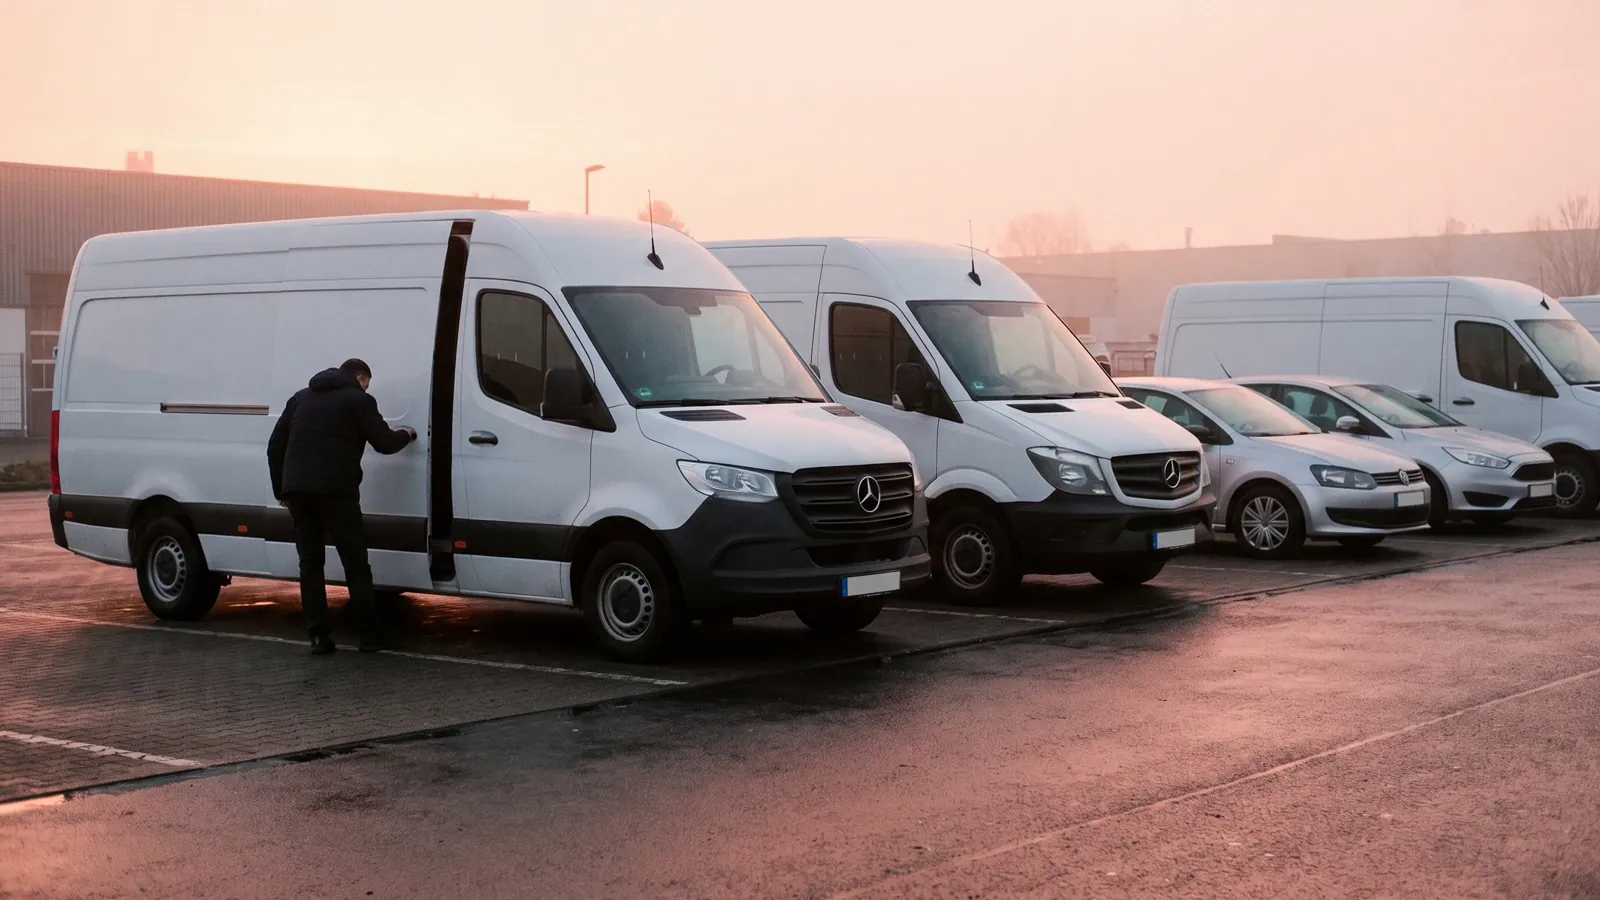
Die Absicherung aller Fahrzeuge eines Betriebes in einer Versicherung hat oftmals viele Vorteile und sollte definitiv als Option geprüft werden.
— Was das im Ruhrgebiet bedeutet
Das Ruhrgebiet lebt von Betrieben, die anpacken: Handwerk, Logistik, Werkstätten, Dienstleister rund um Industrie und Bau — von Dortmund über Essen und Duisburg bis Bochum, Gelsenkirchen und Oberhausen. Wo mit Maschinen, Fahrzeugen und auf fremden Grundstücken gearbeitet wird, entscheidet weniger der Beitrag als die Frage, welche Tätigkeiten überhaupt im Vertrag stehen.
Das Wichtigste in Kürze
- In Flottenverträgen zählt meist der Schadenverlauf der gesamten Flotte, nicht die Schadenfreiheitsklasse des einzelnen Fahrzeugs.
- Entscheidend ist, wozu die Fahrzeuge eingesetzt werden: Werkverkehr, gewerblicher Güterverkehr und reine Dienstfahrten folgen unterschiedlichen Regeln.
- Ab drei bis fünf Fahrzeugen lohnt der Flottenvertrag — ein Schadenverlauf, ein Ansprechpartner.
Flottenversicherung in Kürze
Unabhängige Beratung und Vergleich
✓
Kfz HaftpflichtversicherungAbsicherung bei Schadensersatzansprüchen, die durch Dritte aufgrund Betrieb des versicherten Fahrzeuges gestellt werden.
✓
Kfz-TeilkaskoversicherungAbsicherung gegen nicht selbstverschuldete Schäden am versicherten Fahrzeug.
✓
Kfz-VollkaskoversicherungAbsicherung gegen selbstverschuldete Schäden oder Vandalismus.
✓
Absicherung aller Fahrzeuge eines Betriebes in einer Versicherung
Allgemeine Informationen zur Flottenversicherung
Die Kfz-Flottenversicherung bietet umfassenden Schutz für alle Fahrzeuge einer Firma, damit auch nach einem Unfall, einer Panne oder bei Diebstahl der Betrieb weiter fortgeführt werden kann.
Grundlage ist die Kfz-Haftpflichtversicherung. Optional kann Teilkasko- und Vollkaskoschutz mitabgeschlossen werden.
Schadensbeispiele für eine Flottenversicherung
✓
Beim Rangieren streift der LKW des Betriebes einen geparkten PKW.Der Besitzer macht nun den ihm entstandenen Schaden bei der Firma geltend. (Flottenhaftpflichtversicherung)
✓
Durch einen heftigen Sturm mit Hagelschlag werden 3 der geparkten Firmenwagen beschädigt.(Flotten-Teilkaskoversicherung)
✓
Beim Verlassen einer Einfahrt streift ein LKW-Fahrer den Begrenzungspfosten und zerkratzt dabei die Seite des LKW.(Flotten-Vollkaskoversicherung)
Anfrage Flottenversicherung
Mit unserem Fragebogen zur Anfrage einer Flottenversicherung können Sie uns ganz einfach ihre Angaben zum Vergleich zukommen lassen.
Fuhrpark statt Einzelfahrzeug: Im Formular erfassen wir Fahrzeugzahl und Schadenverlauf gleich mit — daraus wird ein Flottentarif gerechnet.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Haftpflicht für alle FahrzeugePflicht, ein Vertrag statt vieler.
- Teil- und Vollkasko je Fahrzeug wählbarTransporter Vollkasko, Altwagen Teilkasko.
- Fahrerschutzder Fahrer selbst bei Personenschäden, wenn eingeschlossen.
- Vereinfachte VerwaltungZu- und Abgänge ohne neue Police.
⚠ Nicht automatisch dabei
- LadungWerkzeug und Ware im Fahrzeug sind Betriebsinhalt oder Transport.
- Fahrten ohne Fahrerlaubnis oder unter AlkoholRegress bis zur vollen Summe.
- Schadenfreiheitsrabattin der Flotte gilt der Schadenverlauf des Betriebs, nicht des Fahrers.
- Mietwagen und Ausfallnur mit Baustein.
Ab drei bis fünf Fahrzeugen lohnt der Flottenvertrag — ein Schadenverlauf, ein Ansprechpartner.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Firmenwagen & Flotte — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Firmenwagen & Flotte im Detail.
Ab wann sich ein gemeinsamer Vertrag rechnet
Überschreitet der Fuhrpark eine bestimmte Fahrzeugzahl, lassen sich alle Fahrzeuge in einem Vertrag zusammenfassen. Der Gewinn liegt weniger beim Beitrag als bei der Verwaltung: nur noch eine Police, eine Rechnung und ein Ansprechpartner, dazu für jedes Fahrzeug dieselben Bedingungen.
Der Beitrag entsteht dann oft nicht mehr aus Schadenfreiheitsklassen, sondern aus dem tatsächlichen Schadenverlauf der ganzen Flotte. Wer seinen Fuhrpark umsichtig führt, sieht das im Beitrag; planbarer werden die Kosten obendrein.
Nutzung, Fahrerkreis und Ladung
Entscheidend ist, wozu die Fahrzeuge eingesetzt werden: Werkverkehr, gewerblicher Güterverkehr und reine Dienstfahrten folgen unterschiedlichen Regeln. Ebenso zählt der Fahrerkreis, gerade wenn wechselnde Mitarbeitende am Steuer sitzen.
Transporter voller Werkzeug und Material haben ein eigenes Problem: Die Kaskoversicherung des Wagens deckt dessen Ladung nicht mit ab. Sie gehört entweder in die Außenversicherung des Betriebsinhalts oder in einen eigenen Transportvertrag.
Die Schadenquote steuert den Beitrag
Bei mehreren Fahrzeugen bestimmt nicht der Einzelbeitrag die Kosten, sondern die Schadenquote. Deshalb zahlen sich organisatorische Dinge aus: klare Regeln zur Fahrzeugnutzung, Unterweisungen der Fahrer, regelmäßig dokumentierte Führerscheinkontrollen und ein einheitliches Verfahren, wenn etwas passiert ist.
Im Beitrag honorieren das viele Versicherer. Der größere Vorteil liegt allerdings woanders: bei den Ausfalltagen, die den eigentlichen Kostenfaktor eines Schadens ausmachen.
Sonderfälle im gewerblichen Fuhrpark
✓
Für Anhänger und selbstfahrende Arbeitsmaschinen gelten eigene Regeln.
✓
Eine Werkstattbindung drückt den Beitrag und verlängert unter Umständen die Standzeit.
✓
Geleaste Fahrzeuge ohne GAP-DeckungBeim Totalschaden bleibt der Leasinggeber mit einer Restforderung zurück.
✓
Weder die Ladung noch fest eingebaute Sonderausstattung ist automatisch eingeschlossen.
✓
Bei Elektrofahrzeugen Akku, Wallbox und Ladekabel eigens prüfen.
Typische Schadenfälle
- Ein Transporter wird beim Rangieren auf dem Kundenhof beschädigt.
- Hagel trifft den gesamten auf dem Betriebsgelände abgestellten Fuhrpark.
- Ein Fahrzeug wird samt eingebauter Sonderausstattung gestohlen.
- Ein Mitarbeiter verursacht mit dem Firmenwagen einen Auffahrunfall.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Der Fahrerkreis war enger vereinbart, als tatsächlich gefahren wurde.
- Die gemeldete Fahrleistung lag deutlich unter der tatsächlichen.
- Sonderausstattung und Einbauten waren nicht gesondert versichert.
- Bei einem Leasingfahrzeug fehlte die GAP-Deckung, sodass eine Restforderung offen blieb.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Flottenversicherung — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns, direkt vor Ort.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet uns die Gewerbeberatung?
Nichts obendrauf. Wir werden über die Courtage vergütet, die im Beitrag sowieso steckt. Wenn wir jemals etwas anderes vereinbaren, dann vorher und schriftlich.
Ab wie vielen Fahrzeugen lohnt sich eine Flottenlösung?
Das hängt vom Anbieter ab, üblich ist eine niedrige einstellige Zahl. Der Vorteil liegt oft weniger im Beitrag als in einheitlichen Bedingungen und einer gemeinsamen Verwaltung.
Was passiert bei einem Schaden mit dem Beitrag?
In Flottenverträgen zählt meist der Schadenverlauf der gesamten Flotte, nicht die Schadenfreiheitsklasse des einzelnen Fahrzeugs. Ein einzelner Schaden wirkt dadurch weniger stark, eine Häufung dafür deutlicher.
Müssen wir alles kündigen und neu machen?
Nein. Was läuft und passt, bleibt. Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Kommen Sie auch in den Betrieb?
Klar, wenn es hilft: Wo mit Maschinen, Material oder auf fremden Baustellen gearbeitet wird, sieht man vor Ort mehr als am Bildschirm. Geht es nur um Verträge, sparen Sie sich mit einem Video-Termin die Zeit.
— UND JETZT?
Firmenwagen & Flotte: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis