
Sie buchen einen Termin, online oder bei Ihnen vor Ort im Betrieb.

Gewerbe & Selbstständige · Ruhrgebiet
Versicherung für Ärzte, Zahnärzte & Heilberufe
Berufshaftpflicht, Praxisinhalt, Cyber und Vorsorge für Ärzte, Zahnärzte und Therapeuten im Ruhrgebiet: frei verglichen, auf die Praxis zugeschnitten.
Unsicher, was Ihr Betrieb braucht? Zum Risiko-Check →
— Was das im Ruhrgebiet bedeutet
Im Revier wird viel auf fremdem Grund gearbeitet: Montage, Wartung, Bau, Logistik. Genau daran hängen die Deckungsfragen — Tätigkeitsschäden, Bearbeitungsschäden, Arbeiten an fremden Anlagen. Steht die Tätigkeit nicht sauber im Vertrag, hilft auch eine hohe Summe nicht.
Pflichten und Obliegenheiten (1 von 2)6 Abschnitte
Berufshaftpflichtversicherung Ärzte – Pflicht und Schutz zugleich
Versicherung Arzt: Warum dies so wichtig ist und wir die richtigen für Sie sind
Die Berufshaftpflichtversicherung ist für Ärztinnen und Ärzte unverzichtbar. Sie schützt vor den finanziellen Folgen, wenn durch eine berufliche Handlung ein Schaden entsteht – etwa durch Diagnosefehler, Behandlungsfehler oder unterlassene Aufklärung.
Was ist versichert?
✓
Personenschäden (z. B. bei Patientinnen und Patienten)
✓
Sachschäden (z. B. an medizinischem Equipment)
✓
Vermögensschäden (z. B. Verdienstausfall nach Behandlungsfehler)
✓
Kosten für Anwälte, Gutachter und Gerichtsverfahren
✓
Chirurgen, Orthopäden, Gynäkologenhöheres Risiko, höhere Deckungssummen erforderlich
✓
Psychotherapeuten, Allgemeinmedizinergeringere Prämien
✓
Zahnärzte in Essen & Umgebungspezielle Tarife für zahnärztliche Eingriffe und Implantologie
Versicherung Arztpraxis – Schutz für Ihre medizinische Infrastruktur
Die Praxisversicherung schützt Ihre Praxisräume, Einrichtung und Technik vor Schäden durch Feuer, Leitungswasser, Einbruchdiebstahl, Vandalismus oder Betriebsunterbrechung.
Was ist versichert?
✓
Inventar (z. B. Behandlungsstühle, Ultraschallgeräte)
✓
Elektronik (z. B. Praxissoftware, Server)
✓
Betriebsunterbrechung (z. B. nach Wasserschaden)
✓
Glasbruch, Elementarschäden, Einbruch
Spezialtarife
✓
Zahnarztpraxen in EssenAbsicherung teurer CAD/CAM-Technik
✓
Radiologen in BochumSchutz für bildgebende Großgeräte
✓
Labore in DuisburgVersicherung empfindlicher Messtechnik
Regressversicherung für Ärzte – Schutz vor finanziellen Risiken durch KV‑Regresse
Regressforderungen der Kassenärztlichen Vereinigungen können schnell fünf- oder sechsstellige Beträge erreichen. Die Regressversicherung – auch Ärzteregressversicherung genannt – schützt niedergelassene und angestellte Ärzte zuverlässig vor den finanziellen Folgen unwirtschaftlicher Verordnungen oder Abrechnungsprüfungen. Sie ist damit ein unverzichtbarer Baustein für jede ärztliche Tätigkeit.
Mehr erfahren über die Regressversicherung für Ärzte
Rechtsschutzversicherung Ärzte – Wenn es juristisch wird
Ärztinnen und Ärzte sind zunehmend rechtlichen Risiken ausgesetzt – sei es durch Patientenklagen, Abrechnungsprüfungen, Streit mit Vermietern oder arbeitsrechtliche Konflikte.
Was ist versichert?
✓
Berufsrechtsschutz (z. B. bei Auseinandersetzungen mit KVen)
✓
Strafrechtsschutz (z. B. bei Vorwürfen wegen Behandlungsfehlern)
✓
Vertragsrechtsschutz (z. B. bei Streit mit Lieferanten)
✓
Mietrechtsschutz (z. B. bei Praxisräumen in Essen oder Oberhausen)
Krankenversicherung für Ärzte - gesetzlich oder privat?
Je nach Beschäftigungsform und Einkommen können Ärztinnen und Ärzte zwischen gesetzlicher und privater Krankenversicherung wählen.
✓
Pflicht für angestellte Ärzte unterhalb der Versicherungspflichtgrenze
✓
Beitrag abhängig vom Einkommen
✓
Familienversicherung möglich
✓
Für Selbstständige und Gutverdienende
✓
Beitrag abhängig von Alter und Gesundheitszustand
✓
Höhere Leistungen (z. B. Chefarztbehandlung, Einzelzimmer)
Berufsunfähigkeitsversicherung Ärzte – Schutz bei gesundheitlicher Einschränkung
Die Tätigkeit als Arzt ist körperlich und psychisch fordernd. Eine Berufsunfähigkeitsversicherung schützt Ihre Existenz, wenn Sie Ihren Beruf aus gesundheitlichen Gründen nicht mehr ausüben können.
Was ist versichert?
✓
Monatliche Rente bei Berufsunfähigkeit
✓
Leistungen ab 50 % Einschränkung
✓
OptionalBeitragsbefreiung, Nachversicherungsgarantien
✓
Operativ tätige Ärztehöheres Risiko, spezielle Klauseln
✓
Psychische Erkrankungenhäufige Ursache bei Allgemeinmedizinern
Pflichten und Obliegenheiten (2 von 2)5 Abschnitte
Altersvorsorge Ärzte – heute schon an morgen denken
Als Arzt oder Ärztin sind Sie in der Regel Mitglied im Versorgungswerk. Dennoch ist eine zusätzliche private Altersvorsorge sinnvoll, um den Lebensstandard im Alter zu sichern.
Möglichkeiten
✓
Basisrente (Rürup) mit Steuervorteilen
✓
Private Rentenversicherung (klassisch oder fondsgebunden)
✓
ETF-Sparpläne
✓
Immobilieninvestments
Versicherung Arzt: Weitere sinnvolle Versicherungen
✓
UnfallversicherungSchutz bei Freizeit- und Wegeunfällen
✓
DiensthaftpflichtFür angestellte Ärzte im öffentlichen Dienst
✓
CyberversicherungSchutz bei Datenverlust und Hackerangriffen
✓
Praxis-AusfallversicherungBei Krankheit oder Quarantäne
Versicherung Arzt: Unterschiede nach Fachrichtungen – worauf es ankommt
🦷 Zahnärzte
✓
Hohe Investitionen in Technik und Einrichtung
✓
Spezielle Haftpflichttarife für chirurgische Eingriffe
✓
Praxisversicherung mit Fokus auf CAD/CAM, Röntgen, Laser
🦴 Orthopäden
✓
Hohes Risiko bei invasiven Eingriffen
✓
BU-Versicherung mit Fokus auf körperliche Belastung
✓
Rechtsschutz bei Streit mit Berufsgenossenschaften
👩⚕️ Gynäkologen
✓
Erhöhtes Haftungsrisiko bei Geburtshilfe
✓
Spezielle Tarife mit hohen Deckungssummen
✓
Rechtsschutz bei Auseinandersetzungen mit Patientinnen
🧠 Radiologen
✓
Teure Gerätehohe Anforderungen an Praxisversicherung
✓
Cyberversicherung bei digitaler Bildverarbeitung
✓
BU-Schutz bei technikbedingten Ausfällen
🩺 Allgemeinmediziner
✓
Breites Tätigkeitsspektrumvielseitiger Versicherungsschutz
✓
Günstigere Haftpflichtprämien
✓
Fokus auf Altersvorsorge und Rechtsschutz
Versicherung Arzt: Der Beratungsprozess – Schritt für Schritt
Unsere Beratung ist speziell auf Ärztinnen und Ärzte im Ruhrgebiet ausgerichtet. Wir arbeiten neutral, transparent und persönlich – damit Sie gute Entscheidungen treffen können.
So läuft die Beratung ab:
✓
Erstkontakt & Terminvereinbarung
✓
Bedarfsanalyse & Zieldefinition
✓
Vertragsprüfung & Risikoeinschätzung
✓
Ausschreibung bei Versicherern
✓
Angebotsauswertung & Besprechung
✓
Antragstellung & Nachbetreuung
Versicherung Arzt: Vorteile auf einen Blick
✓
Maßgeschneiderter Schutz für Ärztinnen & Ärzte
✓
Regionale digitale Beratung
✓
Ausschreibung bei mehreren Versicherern
✓
Unterstützung bei Gesundheitsprüfung & Antragstellung
✓
Persönliche Beratung & Nachbetreuung
✓
DSGVO-konforme Datenverarbeitung
✓
Erfahrung mit verschiedenen Fachrichtungen & Praxisformen
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- BerufshaftpflichtBehandlungsfehler, Aufklärungsfehler, Personenschäden.
- PraxisinhaltGeräte, Einrichtung, Medikamentenlager gegen Feuer, Wasser, Einbruch.
- PraxisausfallUmsatz und Fixkosten bei Krankheit oder Sachschaden.
- Rechtsschutz für HeilberufeStrafverteidigung bei Fahrlässigkeitsvorwürfen, Abrechnungsstreit.
⚠ Nicht automatisch dabei
- Vorsätzliche Verstöße gegen Berufsrecht.
- Vermögensschäden aus Abrechnungnur mit Vermögensschadenhaftpflicht.
- Regress durch Kostenträgerje nach Tarif begrenzt.
- Cyberrisiken der PraxisPatientendaten brauchen die Cyberversicherung.
Berufshaftpflicht ist für Heilberufe Pflicht — die Summe muss zur Zahl der Behandlungen und zum Risiko passen.
SO LÄUFT DER GEWERBE-CHECK1Gespräch vereinbaren 2Betrieb aufnehmen 3Bedingungen vergleichen 4Empfehlung samt Begründung Schritt 1 von 4
Wir halten fest, was Ihr Betrieb heute wirklich macht und ob die Verträge dazu passen.
Wir suchen Lücken und doppelten Schutz, bei Tätigkeitsschäden, Außenversicherung und Betriebsunterbrechung, und vergleichen Bedingungen statt Beiträge.
Sie entscheiden. Bewährtes bleibt, auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO erhalten wir eine Courtage, die im Beitrag enthalten ist. Zusatzkosten entstehen für Ihren Betrieb nicht.
Ärzte, Praxen & Heilberufe — neutral eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Kein Verkaufsdruck
Praxisversicherung für Ärzte im Detail.
Haftung für Behandlungsfehler
Ärztinnen, Zahnärzte, Therapeuten und Pflegedienste stehen für Behandlungsfehler persönlich ein. Die Berufshaftpflicht deckt Personen- und Vermögensschäden aus der beruflichen Tätigkeit und übernimmt die Abwehr unbegründeter Vorwürfe — gerade bei Behandlungsvorwürfen zählt das besonders.
Der Schutz muss die Leistungen umfassen, die tatsächlich erbracht werden. Neue Behandlungsmethoden, Geräte oder Zusatzangebote gehören dem Versicherer gemeldet, bevor sie angeboten werden.
Wenn die Praxis stillsteht
Neben der Haftung stehen die Sachwerte: Geräte, Instrumente und die EDV mit den Patientendaten. Dazu kommt die Frage des Ausfalls — steht die Praxis, bleiben die Einnahmen aus, während Personal- und Mietkosten weiterlaufen.
Eine Praxisausfallversicherung greift bei Krankheit der Behandelnden und nach Sachschäden. Zu klären sind die Karenzzeit, die Haftzeit und die Frage, welche Erkrankungen mitversichert sind.
PRAXISTYPEN
Fünf Praxisformen, fünf verschiedene Haftungslagen
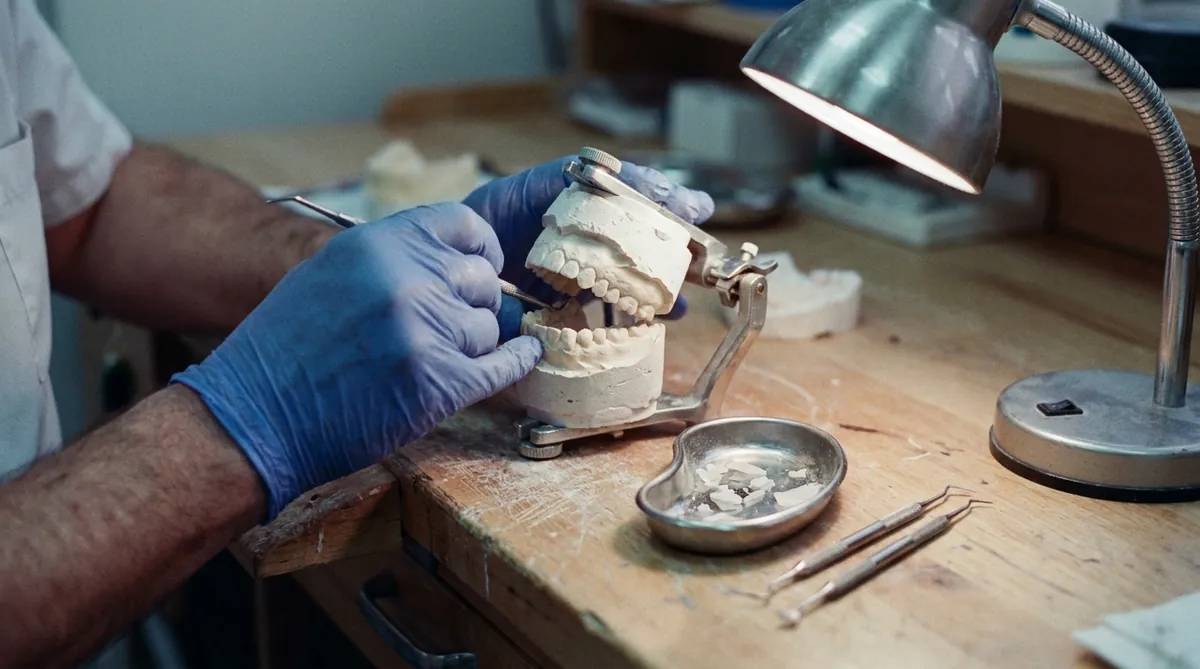
- ZahnarztpraxisEigenlabor, Behandlungseinheit und Material — hier hängt der teure Teil an der Technik und am Zahnersatz, nicht an der Beratung.
- HausarztpraxisHausbesuche, Delegation an die MFA und der Regress der Kasse: Die Risiken liegen überwiegend außerhalb des Behandlungszimmers.
- FacharztpraxisEingriffe und Bildgebung heben die nötige Summe deutlich — und mit ihnen die Anforderungen an Aufklärung und Dokumentation.
- MVZ und BerufsausübungsgemeinschaftAndere Mindestsumme, zweite Haftungsebene: Neben den Behandelnden haftet die Gesellschaft selbst.
- Kleine Klinik und TagesklinikStationäre Aufnahme, Nachtdienst und Gebäude — ab hier ist es kein Praxisrisiko mehr, sondern ein Betrieb rund um die Uhr.
Zum Blättern wischen oder quer scrollen.
Typische Schadenfälle
- Nach einer Behandlung wird ein Fehler vorgeworfen und Schmerzensgeld gefordert.
- Ein Patient stürzt im Wartebereich.
- Ein Wasserschaden macht die Praxisräume für Wochen unbenutzbar.
- Nach einem Cybervorfall sind Patientendaten nicht mehr verfügbar.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Neue Behandlungsmethoden oder Geräte waren dem Versicherer nicht gemeldet.
- Die Berufshaftpflicht deckte angestellte Kräfte nicht mit ab.
- Für den Ausfall der Praxis fehlte eine Praxisausfallversicherung.
- Die Deckungssumme entsprach nicht mehr dem heutigen Leistungsspektrum.
Unabhängige Quellen zum Weiterlesen
- BundesärztekammerBerufsrechtliche Grundlagen inklusive der Pflicht zur ausreichenden Berufshaftpflicht.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Versicherung für Ärzte und Praxen — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns, direkt vor Ort.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Passende Ratgeber.
Häufige Fragen.
Was kostet uns die Gewerbeberatung?
Nichts obendrauf. Wir werden über die Courtage vergütet, die im Beitrag sowieso steckt. Wenn wir jemals etwas anderes vereinbaren, dann vorher und schriftlich.
Sind angestellte Kräfte in der Praxis mitversichert?
In der Regel ja, sofern sie im Vertrag erfasst sind. Bei Vertretungen, Honorarkräften und Weiterbildungsassistenten gehört das ausdrücklich geklärt — sonst entsteht genau dort eine Lücke.
Was passiert, wenn die Praxis vorübergehend schließen muss?
Dafür gibt es die Praxisausfallversicherung. Sie ersetzt die fortlaufenden Kosten bei Krankheit der Behandelnden oder nach einem Sachschaden — wichtig sind die Karenzzeit und die versicherten Ursachen.
Müssen wir alles kündigen und neu machen?
Nein. Was läuft und passt, bleibt. Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Kommen Sie auch in den Betrieb?
Klar, wenn es hilft: Wo mit Maschinen, Material oder auf fremden Baustellen gearbeitet wird, sieht man vor Ort mehr als am Bildschirm. Geht es nur um Verträge, sparen Sie sich mit einem Video-Termin die Zeit.
— UND JETZT?
Ärzte, Praxen & Heilberufe: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Freie Anbieterauswahl✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis