
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
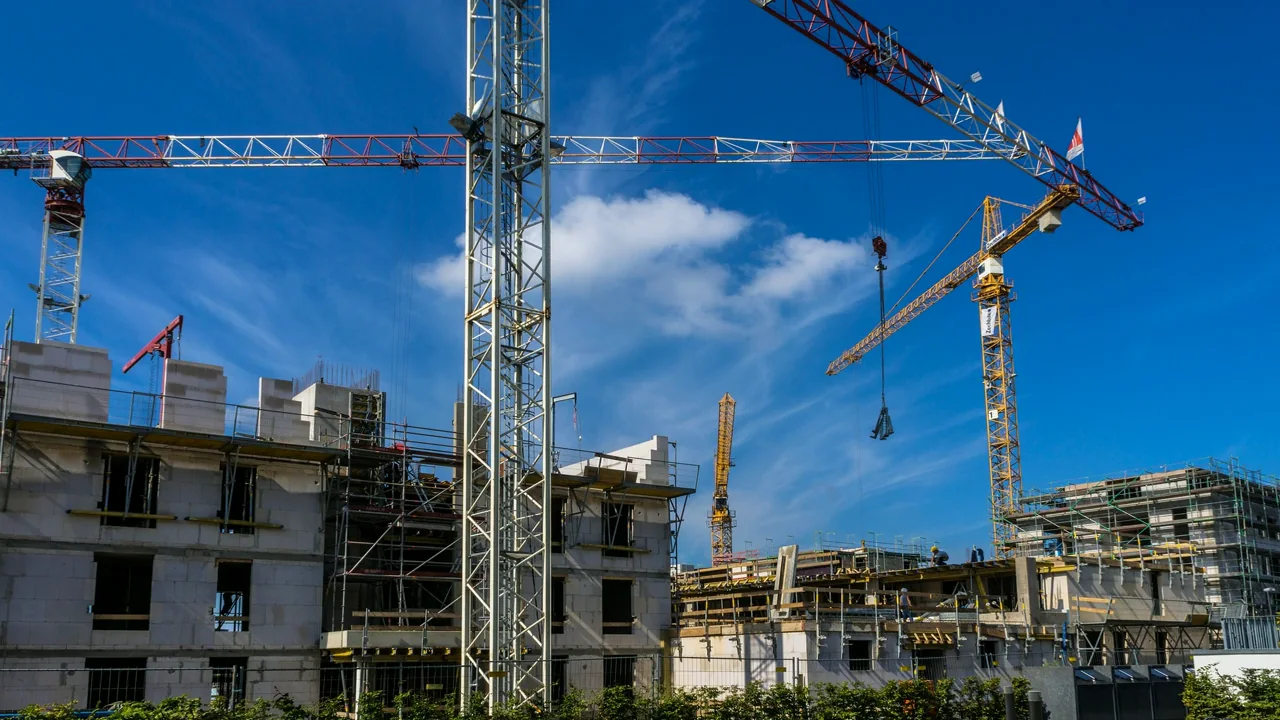
Gewerbe & Selbstständige · Ruhrgebiet
Bauunternehmen
Betriebshaftpflicht, Bauleistung, Baugeräte, Flotte und Betriebsunterbrechung für Bauunternehmen im Ruhrgebiet: Subunternehmer, Leitungsschäden und Verkehrssicherung geprüft.
— Was das im Ruhrgebiet bedeutet
Das Ruhrgebiet lebt von Betrieben, die anpacken: Handwerk, Logistik, Werkstätten, Dienstleister rund um Industrie und Bau — von Dortmund über Essen und Duisburg bis Bochum, Gelsenkirchen und Oberhausen. Wo mit Maschinen, Fahrzeugen und auf fremden Grundstücken gearbeitet wird, entscheidet weniger der Beitrag als die Frage, welche Tätigkeiten überhaupt im Vertrag stehen.
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Bauunternehmen — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Das Wichtigste in Kürze
- Betriebshaftpflicht, Bauleistung, Baugeräte, Flotte und Betriebsunterbrechung für Bauunternehmen im Ruhrgebiet: Subunternehmer, Leitungsschäden und Verkehrssicherung geprüft.
- Die Betriebsunterbrechung ist im Bau anders als anderswo: Steht die Halle, laufen Baustellen oft weiter.
- Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Bauunternehmen im Detail.
Fünf Jahre Gewährleistung am Bauwerk
Wer ein Bauwerk errichtet oder daran arbeitet, haftet für Mängel nach BGB fünf Jahre (§ 634a BGB), bei wirksam vereinbarter VOB/B vier Jahre (§ 13 VOB/B). Das ist die längste Gewährleistung im Handwerk — und sie deckt keine Versicherung: Der eigene Mangel am eigenen Werk ist Nachbesserung, kein Versicherungsfall. Versichert ist der Schaden, der aus dem Mangel an anderem entsteht: der Wasserschaden im Nachbarhaus, die abgesackte Zufahrt, der verletzte Passant an der ungesicherten Grube.
Deshalb steht bei einem Bauunternehmen die Betriebshaftpflicht an erster Stelle — mit ausreichender Summe für Personen- und Sachschäden, mit Bearbeitungsschäden an fremden Sachen, mit Schäden an Erdleitungen und Kabeln und mit der Mitversicherung von Subunternehmern. Was im Standardtarif mit Sublimits versehen ist, ist auf der Baustelle regelmäßig der teuerste Fall.
✓
Bearbeitungs- und Tätigkeitsschäden ohne enge SublimitsArbeiten an und mit fremden Sachen.
✓
Erdkabel, Gas- und Wasserleitungeneigene Deckung für Leitungsschäden, oft mit Nachweispflicht der Leitungsauskunft.
✓
Subunternehmer: der Auftraggeber nimmt Sie in Anspruch, nicht Ihren SubNachweis dessen Haftpflicht gehört in den Auftrag.
Bauleistung: Sturm, Vandalismus, Diebstahl auf der Baustelle
Die Bauleistungsversicherung deckt Schäden am entstehenden Bauwerk während der Bauzeit — Sturm, Hochwasser, Vandalismus, unbekannte Eigenschaften des Baugrunds, Diebstahl eingebauter Teile. Oft schließt sie der Bauherr ab; tut er es nicht, trägt das Unternehmen das Risiko bis zur Abnahme. Wer sie im Angebot mitanbietet, verkauft Sicherheit und schützt sich selbst.
Baugeräte, Krane, Verdichter und Bagger gehören in die Baugeräteversicherung: Sie deckt Bruch, Bedienfehler, Sturz und Diebstahl vom Lagerplatz — Dinge, die weder Kasko noch Betriebsinhalt kennen. Wer mietet, sollte die Haftung für gemietete Geräte ausdrücklich einschließen.
Baustelle: Verkehrssicherung und Menschen
Die Verkehrssicherungspflicht auf der Baustelle liegt beim Unternehmen, das sie betreibt: Absperrung, Beleuchtung, Gerüst, gesicherte Gruben. Der Sturz eines Passanten ist der klassische Haftpflichtfall — und Unfälle der eigenen Leute der klassische Betriebsschaden: Die BG BAU deckt als gesetzliche Unfallversicherung Arbeitsunfälle; die betriebliche Unfallversicherung ergänzt sie rund um die Uhr und ist bei Facharbeitermangel ein Argument.
Wer Planungsleistungen übernimmt — Statik, Bauleitung, Ausschreibung —, braucht zusätzlich die Vermögensschadenhaftpflicht: Ein Planungsfehler ohne Sachschaden ist in der Betriebshaftpflicht nicht gedeckt.
Fuhrpark, Firmengebäude, Betriebsunterbrechung
Transporter, Kipper und Anhänger laufen als Flotte mit Kasko und Schadenverlauf, der nicht bei jedem Baustellenrempler den ganzen Fuhrpark verteuert. Halle, Lager und Büro brauchen die Gebäude- und Inhaltsversicherung — Feuer im Holzlager, Einbruch ins Werkzeuglager, Sturm am Hallendach.
Die Betriebsunterbrechung ist im Bau anders als anderswo: Steht die Halle, laufen Baustellen oft weiter. Entscheidend sind Maschinenausfall und Lager — deshalb Haftzeit und Versicherungssumme am tatsächlichen Rohertrag bemessen, nicht am Umsatz.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Weitere Abschnitte im Detail
1 Abschnitte
Inhaber und Nachfolge
Ein Bauunternehmen hängt an Inhaber und Polier. Berufsunfähigkeit und Krankentagegeld sichern die Person; eine Keyman-Deckung sichert den Betrieb gegen den Ausfall der Führung. Und wer in fünf Jahren übergeben will, sollte die Verträge heute so aufsetzen, dass der Nachfolger sie übernehmen kann — Versicherungsnehmer, Tätigkeiten und Werte werden bei der Übergabe geprüft.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Bauunternehmen in Ihrer Stadt.
Was hier für die Region gilt, vertiefen die Seiten je Stadt: Betriebe, Zahlen und Besonderheiten vor Ort.
Häufige Fragen.
Was kostet uns die Gewerbeberatung?
Nichts obendrauf. Wir werden über die Courtage vergütet, die im Beitrag sowieso steckt. Wenn wir jemals etwas anderes vereinbaren, dann vorher und schriftlich.
Müssen wir alles kündigen und neu machen?
Nein. Was läuft und passt, bleibt. Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Kommen Sie auch in den Betrieb?
Klar, wenn es hilft: Wo mit Maschinen, Material oder auf fremden Baustellen gearbeitet wird, sieht man vor Ort mehr als am Bildschirm. Geht es nur um Verträge, sparen Sie sich mit einem Video-Termin die Zeit.
— UND JETZT?
Bauunternehmen: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis