
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
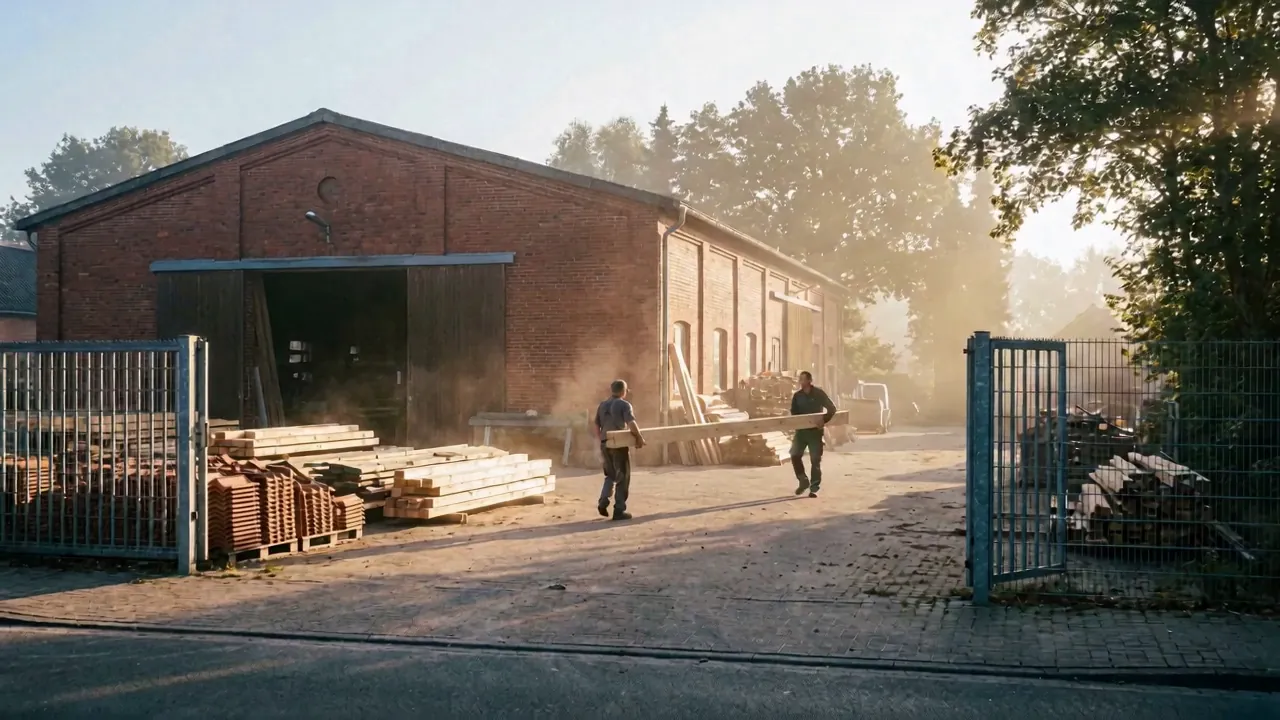
Gewerbe & Selbstständige · Ruhrgebiet
Handwerksbetriebe
Betriebshaftpflicht, Inhalt, Kfz-Flotte, BU und Krankenversicherung für Handwerksbetriebe im Ruhrgebiet: Bedarf klären, Tarife vergleichen, Lücken schließen.
— Was das im Ruhrgebiet bedeutet
Im Revier wird viel auf fremdem Grund gearbeitet: Montage, Wartung, Bau, Logistik. Genau daran hängen die Deckungsfragen — Tätigkeitsschäden, Bearbeitungsschäden, Arbeiten an fremden Anlagen. Steht die Tätigkeit nicht sauber im Vertrag, hilft auch eine hohe Summe nicht.
Was der Betrieb dafür tun muss (1 von 2)4 Abschnitte
Handwerker Haftpflichtversicherung – Schutz bei Schäden & Fehlern
✓
Personen-, Sach- & Vermögensschäden
✓
Schäden durch Subunternehmer
✓
Mietsachschäden & Umweltschäden
Beispiele:
✓
Ein Maler verschüttet Farbe auf Parkett
✓
Ein Elektriker verursacht einen Kurzschluss
✓
Ein Dachdecker beschädigt eine Solaranlage
Rechtsschutzversicherung für Handwerker
Abgedeckt sind:
✓
Vertragsrechtsschutz
✓
Arbeitsrechtsschutz
✓
Steuer- & Strafrechtsschutz
Krankenversicherung für Handwerker
GKV:
- einkommensabhängig
- Familienversicherung möglich
PKV:
- leistungsstärker
- oft günstiger bei guter Gesundheit
Berufsunfähigkeitsversicherung für Handwerker
Ein Bandscheibenvorfall oder Unfall – und Sie können Ihren Beruf nicht mehr ausüben? Die Berufsunfähigkeitsversicherung für Handwerker zahlt eine monatliche Rente.
Wichtig für:
- körperlich belastende Berufe
- Rücken-, Gelenk- & psychische Erkrankungen
Unfallversicherung für Handwerker
Die gesetzliche Unfallversicherung greift nur bei Arbeitsunfällen. Eine private Unfallversicherung für selbständige Handwerker ergänzt den Schutz.
Leistungen:
✓
Kapitalzahlung bei Invalidität
✓
Unfallrente & Reha-Kosten
✓
Tagegeld bei Arbeitsunfähigkeit
Altersvorsorge für Handwerker
Die gesetzliche Rente reicht oft nicht. Eine private Vorsorge ist für Handwerker Pflicht.
Optionen:
Versicherungen für das Elektrohandwerk
Elektriker und das Elektrohandwerk benötigen spezielle Absicherungen – wegen Brandgefahr, Stromschäden und hoher Präzision.
✓
Betriebshaftpflichtversicherung ElektrohandwerkSchutz bei Stromausfällen, Kurzschlüssen & Folgeschäden
✓
Berufsunfähigkeitsversicherung für ElektrikerAbsicherung bei Ausfall der Feinmotorik oder Sehkraft
✓
Rechtsschutzversicherung Handwerkerz. B. bei Streit mit Energieversorgern
✓
Versicherungen Elektrohandwerkinkl. Maschinenversicherung & Elektronikschutz
Was der Betrieb dafür tun muss (2 von 2)4 Abschnitte
Dachdecker Versicherung – Spezialschutz für Höhenarbeiten
Dachdecker arbeiten in großer Höhe – mit entsprechendem Risiko. Eine maßgeschneiderte Dachdecker Versicherung ist daher unverzichtbar.
✓
Betriebshaftpflicht DachdeckerSchutz bei Schäden durch Sturzmaterial oder Werkzeug
✓
Berufsunfähigkeitsversicherung DachdeckerAbsicherung bei Rücken- oder Gelenkproblemen
✓
Unfallversicherung DachdeckerErgänzung zur BG, z. B. bei Freizeitunfällen
✓
Dachdecker HaftpflichtSpezielle Deckungssummen für Höhenarbeiten
Weitere Spezialversicherungen
✓
Berufshaftpflicht Handwerkerz. B. für Planungsfehler
✓
Versicherung Handwerker Schadenz. B. bei Wasserschäden
✓
Versicherung für selbständige Handwerkerindividuell kombinierbar
✓
Handwerker Schaden Versicherungschnelle Regulierung bei Eigen- & Fremdschäden
Handwerker Versicherung: Der Beratungsprozess – Schritt für Schritt
Unsere Beratung ist auf das Handwerk spezialisiert – regional, persönlich & unabhängig.
Ablauf:
✓
Erstgespräch & Zieldefinition
✓
Vertragsprüfung & Risikoeinschätzung
✓
Ausschreibung bei Versicherern
✓
Angebotsvergleich & Abschluss
Handwerker Versicherung: Vorteile auf einen Blick
✓
Maßgeschneiderte Handwerker Versicherung
✓
Regionale Beratung & persönliche Betreuung
✓
Ausschreibung bei mehreren Versicherern
✓
Unterstützung bei Gesundheitsprüfung & Antragstellung
✓
DSGVO-konforme Datenverarbeitung
✓
Erfahrung mit verschiedenen Gewerken & Betriebsgrößen
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- BetriebshaftpflichtPersonen-, Sach- und Vermögensfolgeschäden auf Baustelle und beim Kunden.
- Betriebsinhalt mit AußenversicherungWerkzeug und Material unterwegs.
- Bauleistungdie eigene Arbeit bis zur Abnahme.
- Betriebsunterbrechungder Stillstand nach Brand oder Diebstahl.
⚠ Nicht automatisch dabei
- Nachbesserung eigener ArbeitGewährleistung ist nicht versicherbar.
- Nachtdiebstahl aus dem Fahrzeugnur ohne Nachtzeitklausel.
- Tätigkeiten außerhalb der Betriebsbeschreibungneue Gewerke müssen gemeldet werden.
- Berufsunfähigkeit des Inhaberseigener Vertrag, nicht Teil der Betriebsdeckung.
Beim Handwerksbetrieb entscheidet die Betriebsbeschreibung — und die Außenversicherung ohne Nachtzeitklausel.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Handwerksbetriebe — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Handwerksbetriebe im Detail.
Die drei Verträge, auf denen alles aufbaut
Das Fundament sind drei Verträge: die Betriebshaftpflicht für das, was beim Kunden zu Schaden kommt, der Betriebsinhalt für Maschinen, Werkzeug und Material, dazu die Absicherung der Person, an der der Betrieb hängt. Was darüber hinausgeht, richtet sich nach Gewerk, Größe und Auftragslage.
Im Handwerk entscheidet sich alles an den Tätigkeits- und Bearbeitungsschäden. Gemeint ist der Schaden an dem Stück, das gerade unter den Händen liegt. Fehlt dieser Einschluss, bleibt der klassische Handwerkerschaden ungedeckt.
Werkzeug im Transporter, Material auf der Baustelle
Über die Kaskoversicherung des Transporters ist beides nicht versichert. Es braucht die Außenversicherung des Betriebsinhalts, an die meist Auflagen geknüpft sind: was nachts im Wagen bleiben darf und wie das Fahrzeug gesichert sein muss.
Wer diese Auflagen kennt, erlebt nach einem Werkzeugdiebstahl nicht die übliche Enttäuschung. Gedeckt ist der Schaden nämlich nur beim verschlossenen Fahrzeug, unter Umständen zusätzlich nur in einer Garage.
Typische Schadenfälle
- Beim Fliesenlegen wird die Fußbodenheizung angebohrt.
- Ein Gerüstteil fällt auf das Auto des Nachbarn.
- Nach Schweißarbeiten entsteht ein Schwelbrand im Dachstuhl.
- Werkzeug im Wert mehrerer Monatslöhne wird vom Transporter gestohlen.
Woran die Deckung im Schadenfall scheitert
Nicht der Beitrag entscheidet, sondern die Bedingungen. Diese Gründe tauchen in der Praxis immer wieder auf:
- Tätigkeitsschäden waren nicht eingeschlossen — genau das trifft Handwerk am häufigsten.
- Die im Vertrag beschriebene Tätigkeit umfasste die ausgeführte Arbeit nicht.
- Für Werkzeug im Fahrzeug fehlte die Außenversicherung oder die Sicherung entsprach nicht den Vorgaben.
- Heißarbeiten wurden ohne die vertraglich vorgeschriebenen Schutzmaßnahmen ausgeführt.
Noch tiefer im Detail. Für dieses Thema führt unsere Gewerbe-Spezialeinheit B Insurance eine ausführliche Fachseite: Handwerker-Versicherung — mit Schadenbeispielen, Ausschlüssen und Prüfpunkten im Volltext. Die Beratung selbst läuft weiter über uns, direkt vor Ort.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet uns die Gewerbeberatung?
Nichts obendrauf. Wir werden über die Courtage vergütet, die im Beitrag sowieso steckt. Wenn wir jemals etwas anderes vereinbaren, dann vorher und schriftlich.
Sind Schäden an dem, woran wir arbeiten, versichert?
Nur mit dem Einschluss von Tätigkeits- und Bearbeitungsschäden. Im Grundschutz sind sie ausgeschlossen — für Handwerk ist das der wichtigste Baustein überhaupt.
Was gilt für Werkzeug auf der Baustelle?
Es fällt unter die Außenversicherung des Betriebsinhalts, meist mit Vorgaben zur Aufbewahrung. Ohne diesen Baustein sind Werkzeugdiebstähle nicht gedeckt.
Müssen wir alles kündigen und neu machen?
Nein. Was läuft und passt, bleibt. Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Kommen Sie auch in den Betrieb?
Klar, wenn es hilft: Wo mit Maschinen, Material oder auf fremden Baustellen gearbeitet wird, sieht man vor Ort mehr als am Bildschirm. Geht es nur um Verträge, sparen Sie sich mit einem Video-Termin die Zeit.
— UND JETZT?
Handwerksbetriebe: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis