
Sie buchen einen Termin; auf Wunsch kommen wir zu Ihnen in den Betrieb.
Gewerbe & Selbstständige · Ruhrgebiet
Ambulante Pflegedienste
Betriebshaftpflicht, Fahrzeugflotte, Inhalt und Mitarbeiter-Absicherung für ambulante Pflegedienste im Ruhrgebiet: unabhängig verglichen, ohne Verkaufsdruck.
— Was das im Ruhrgebiet bedeutet
Das Ruhrgebiet lebt von Betrieben, die anpacken: Handwerk, Logistik, Werkstätten, Dienstleister rund um Industrie und Bau — von Dortmund über Essen und Duisburg bis Bochum, Gelsenkirchen und Oberhausen. Wo mit Maschinen, Fahrzeugen und auf fremden Grundstücken gearbeitet wird, entscheidet weniger der Beitrag als die Frage, welche Tätigkeiten überhaupt im Vertrag stehen.
Bevor es ins Detail geht: Erzählen Sie uns kurz, wie Ihr Betrieb aufgestellt ist — wir sagen Ihnen, was zählt.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
- Betriebshaftpflicht mit Schlüsselverlust und Obhutsschädenfremde Wohnung, fremder Schlüssel.
- Personenschäden an Pflegebedürftigender Kern der Deckung.
- Fahrzeuge der Mitarbeiter im DienstDienstreise-Kasko, wenn eingeschlossen.
- Vermögensschäden aus Abrechnungsfehlernje nach Tarif.
⚠ Nicht automatisch dabei
- Eigene Mitarbeiter als Geschädigtegesetzliche Unfallversicherung, nicht Haftpflicht.
- VorsatzPflegefehler mit Vorsatz sind nie versichert.
- Verlust von Kundenvermögennur mit Vertrauensschadenbaustein.
- Cyberangriff auf Patientendateneigene Cyberversicherung nötig.
Drei Risiken, die kein Standardtarif kennt: fremde Wohnung, fremder Schlüssel, pflegebedürftige Menschen.
SO LÄUFT DER GEWERBE-CHECK1Termin — online oder im Betrieb 2Betriebsbeschreibung lesen 3Lücken und Doppeltes 4Empfehlung mit Begründung Schritt 1 von 4
Was macht der Betrieb heute wirklich — und steht das so im Vertrag?
Tätigkeitsschäden, Außenversicherung, Betriebsunterbrechung: wir prüfen Bedingungen, nicht Beiträge.
Sie entscheiden. Was passt, bleibt — auch beim bisherigen Versicherer.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die Courtage — keine Zusatzkosten für den Betrieb.
Ambulante Pflegedienste — unabhängig eingeordnet.
Wir vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Ambulante Pflegedienste im Detail.
Warum ambulante Pflege anders haftet
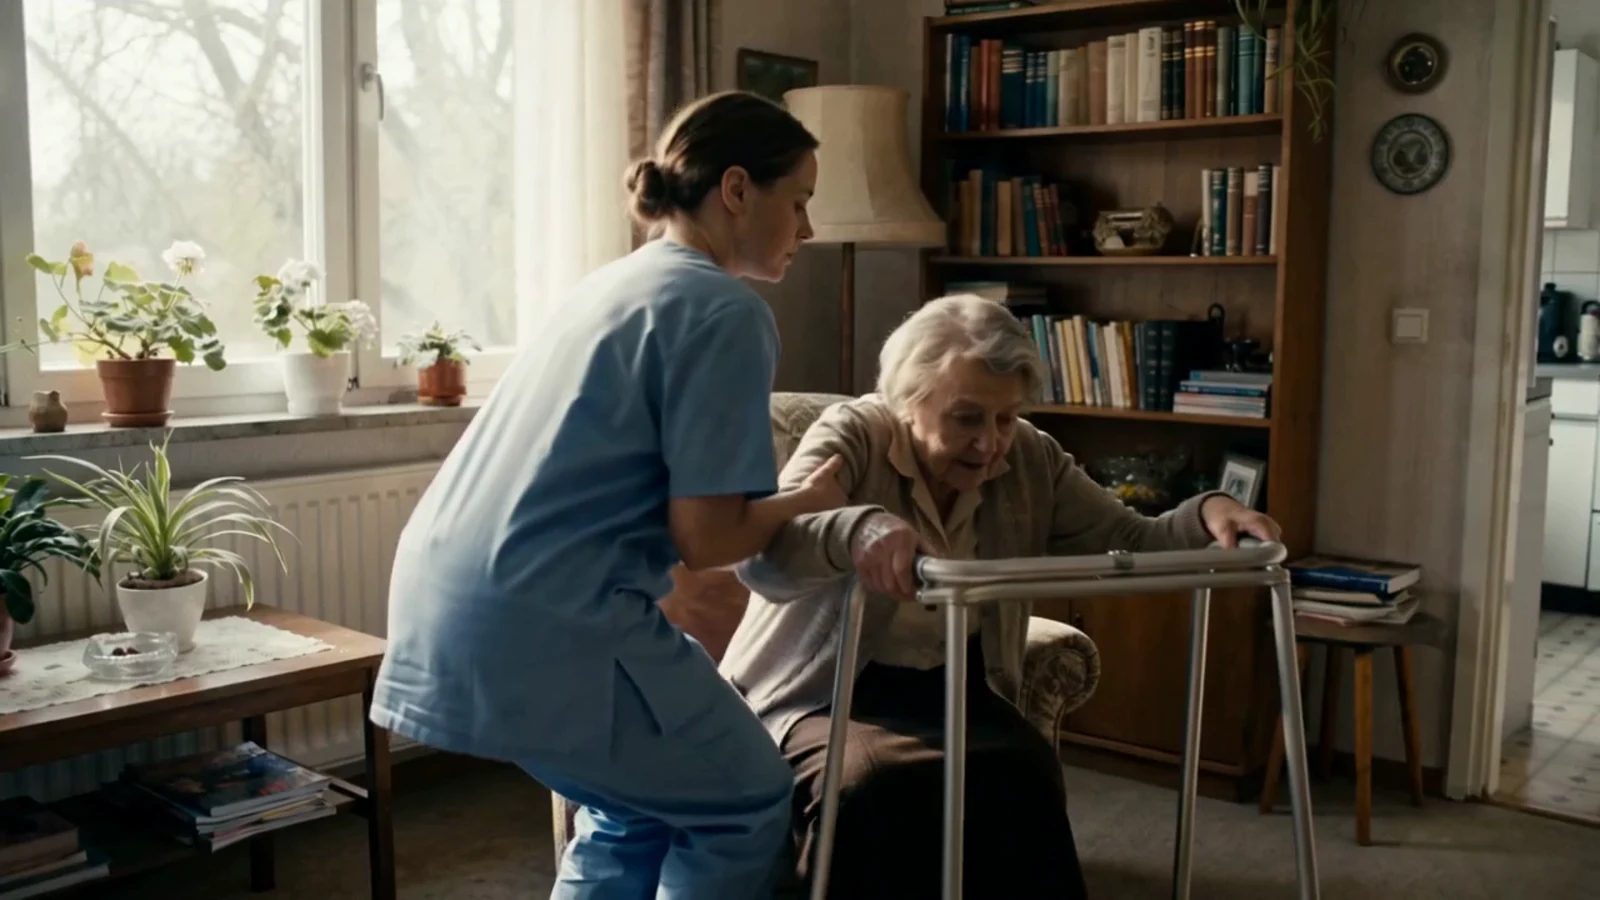
Eine Praxis empfängt Patienten in eigenen Räumen. Ein ambulanter Dienst arbeitet in fremden Wohnungen — allein, ohne Kollegen im Nebenraum, oft mit Menschen, die sich nicht selbst helfen können. Das verschiebt das Haftungsbild: Neben dem Pflegefehler steht der Sachschaden in der Wohnung und der Zugang zu ihr.
Die Berufshaftpflicht deckt Personen- und Vermögenschäden aus der pflegerischen Tätigkeit und wehrt unbegründete Vorwürfe ab. Was sie NICHT automatisch deckt, sind die drei Punkte, die im ambulanten Dienst am häufigsten vorkommen: Schlüssel, Transfer und Fahrt.
Der Schlüssel — das unterschätzte Risiko
Ein Dienst trägt die Schlüssel seiner Patienten mit sich. Geht einer verloren, ist nicht die Kopie das Problem, sondern die Schließanlage: In einem Mehrfamilienhaus kann der Austausch fünfstellig werden, und der Anspruch richtet sich gegen den Dienst.
Schlüsselverlust ist in der Grunddeckung regelmäßig ausgenommen und muss ausdrücklich eingeschlossen werden — mit einer Summe, die eine Anlage trägt, nicht nur einen Zylinder. Dazu gehört eine Schlüsselverwaltung, die belegt, wer wann welchen Schlüssel hatte.
Transfer, Sturz und Personenschaden
Der häufigste Personenschaden entsteht nicht bei der Behandlung, sondern beim Bewegen: Umsetzen vom Bett in den Rollstuhl, Stützen beim Gang ins Bad, Heben ohne Hilfsmittel. Ein Sturz mit Oberschenkelhalsbruch ist bei älteren Menschen ein schwerer Schaden mit langer Folge.
✓
Hilfsmittel dokumentierenwas vorhanden ist und was fehlt.
✓
Zwei-Personen-Transfer festlegen, wo er nötig ist, und daran halten.
✓
Veränderungen im Zustand des Patienten schriftlich weitergeben.
✓
Ablehnungen des Patienten dokumentierensie sind sein Recht und die Entlastung des Dienstes.
Unterwegs: Fahrten und Fahrzeuge
Ein ambulanter Dienst ist den halben Tag im Verkehr. Die Betriebshaftpflicht deckt keine Kfz-Schäden — dafür ist die Kfz-Versicherung da, und wer Privatfahrzeuge von Mitarbeitenden einsetzt, hat eine eigene Lücke.
Zwei Punkte gehören geklärt: die Dienstfahrten-Deckung für Privatfahrzeuge, damit der Mitarbeitende nach einem Schaden nicht auf seinem Schadenfreiheitsrabatt sitzenbleibt — und das, was im Fahrzeug transportiert wird: Medikamente, Pflegehilfsmittel, Dokumentation mit Patientendaten.
Ins Detail geht es hier — aufgeteilt nach Thema, zum Aufklappen antippen.
Was der Betrieb dafür tun muss
3 Abschnitte
Delegation, Qualifikation und Personal
Der Dienst haftet für sein Personal, einschließlich Hilfskräften und Auszubildenden. Entscheidend ist, ob eine Tätigkeit an die Qualifikation der Person passte: Wer eine behandlungspflegerische Maßnahme an eine Kraft delegiert, die sie nicht durchführen darf, haftet auch dann, wenn nichts passiert wäre.
Praktisch heißt das: Qualifikationen aktuell halten, Delegationen schriftlich regeln und Aushilfen sowie Honorarkräfte dem Versicherer melden. Sie sind nicht automatisch mitversichert.
Gesundheitsdaten: die schärfste Kategorie, täglich unterwegs
Ein ambulanter Dienst verarbeitet den ganzen Tag Daten, die das Gesetz besonders schützt. Artikel 9 der Datenschutz-Grundverordnung zählt Gesundheitsdaten zu den besonderen Kategorien: Ihre Verarbeitung ist grundsätzlich untersagt und nur über die Ausnahmen des zweiten Absatzes erlaubt. Für die Pflege ist das kein Hindernis — aber es hebt die Anforderungen an alles, was mit diesen Daten passiert.
Das Besondere am ambulanten Dienst ist, dass diese Daten unterwegs sind. Sie liegen auf dem Tablet in der Tasche, in der Tourenplanung auf dem Telefon, auf dem Ausdruck im Auto. Ein verlorenes Gerät ist damit kein Sachschaden über ein paar hundert Euro, sondern möglicherweise eine meldepflichtige Datenschutzverletzung — Artikel 33 verlangt die Meldung an die Aufsichtsbehörde binnen 72 Stunden.
✓
Geräteverschlüsselung und Fernlöschung: Artikel 32 verlangt Maßnahmen nach dem Stand der Technikein unverschlüsseltes Tablet erfüllt das nicht mehr.
✓
Der Anbieter der Pflegesoftware ist Auftragsverarbeiter.Ohne Vertrag fehlt die vorgeschriebene Grundlage, und die Pflichten bleiben beim Dienst.
✓
Private Telefone für Dienstliches sind der häufigste stille Verstoßund im Schadenfall der schwerste, weil niemand kontrollieren kann, was darauf liegt.
✓
Papier zählt genausoTourenmappen und Übergabebögen im Auto sind dieselben Daten, nur ohne Passwort.
Die Cyberversicherung ist deshalb in dieser Branche kein Thema für später. Sie trägt das, was nach einem Vorfall wirklich anfällt: Forensik, Wiederherstellung, die Benachrichtigung der Betroffenen, die Begleitung gegenüber der Aufsichtsbehörde — und den Ausfall, solange die Systeme stehen.
Wenn der Betrieb steht, fahren die Touren trotzdem
Ein Handwerksbetrieb kann nach einem Brand ein paar Tage nicht arbeiten. Ein ambulanter Dienst kann das nicht: Die Menschen auf der Tour brauchen ihre Versorgung am selben Morgen, unabhängig davon, ob das Büro noch steht oder die Software noch läuft.
Daraus folgt ein Bedarf, den die Standardpolice eines kleinen Betriebs selten abbildet. Es geht weniger um den Sachschaden am Büro als um die Mehrkosten, mit denen der Betrieb weiterläuft: Ersatzgeräte am selben Tag, Rückgriff auf Papier und die Zeit, die das kostet, Ersatzfahrzeuge, Überstunden, im Zweifel eine Fremdvergabe an einen anderen Dienst. Genau diese Mehrkosten sind der Kern einer Betriebsunterbrechungsdeckung — und ihre Höhe bemisst sich nicht am Wert der Einrichtung, sondern an dem, was ein Tag Weiterlaufen kostet.
Der zweite Teil ist der Fuhrpark. Ein Dienst mit acht Fahrzeugen, dem nach einem Hagelschlag über Nacht drei fehlen, hat kein Versicherungsproblem, sondern ein Tourenproblem. Wer darauf angewiesen ist, sollte bei der Flottendeckung nicht nur auf den Beitrag sehen, sondern auf die Ersatzwagenregelung.
Im Schadenfall und beim Vertrag
2 Abschnitte
Nach einem Vorwurf
Ein Vorwurf kommt oft Wochen später und von Angehörigen, nicht vom Patienten. Dann entscheidet die Dokumentation — sie ist im Pflegebereich ohnehin Pflicht und im Haftungsfall die einzige Erinnerung, die zählt.
Der Versicherer gehört früh informiert, auch wenn der Vorwurf unbegründet scheint. Die Abwehr unbegründeter Ansprüche ist Teil der Leistung, und wer erst nach der eigenen Stellungnahme meldet, verschenkt sie.
Abrechnung: der Schaden, bei dem niemand verletzt wird
Ambulante Dienste rechnen gegenüber Pflege- und Krankenkassen ab, in der häuslichen Krankenpflege auf Grundlage eines Versorgungsvertrags nach § 132a SGB V. Genau dort entsteht der Schaden, an den beim Wort Haftung niemand zuerst denkt: keine verletzte Person, keine beschädigte Sache — nur eine Rückforderung.
Die Anlässe sind alltäglich. Eine Leistung ist erbracht, aber nicht so dokumentiert, dass sie die Prüfung trägt. Eine Qualifikation lag im Prüfzeitraum nicht vor. Eine Leistungsziffer wurde über Monate falsch angesetzt. Wird das bei einer Prüfung festgestellt, kommt die Forderung nicht für den Einzelfall, sondern für den ganzen Zeitraum — und trifft einen Betrieb, der das Geld längst als Lohn ausgezahlt hat.
Für die Absicherung ist der entscheidende Satz kurz: Die Betriebshaftpflicht deckt das nicht. Sie ist für Personen- und Sachschäden gebaut, ein reiner Vermögensschaden fällt heraus. Was hilft, ist zweierlei — eine Vermögensschadendeckung, wo sie für die Branche angeboten wird, und ein Firmenrechtsschutz, der den Streit über die Rückforderung selbst trägt. Der zweite Punkt wird regelmäßig unterschätzt: Nicht die Forderung ruiniert den kleinen Dienst, sondern die Frage, ob er sich die Auseinandersetzung darüber leisten kann.
Sie wissen jetzt, worauf es ankommt. Wo Ihr Betrieb steht, zeigt der Bedarfscheck in ein paar Minuten.
Häufige Fragen.
Was kostet uns die Gewerbeberatung?
Nichts obendrauf. Wir werden über die Courtage vergütet, die im Beitrag sowieso steckt. Wenn wir jemals etwas anderes vereinbaren, dann vorher und schriftlich.
Ist der Verlust eines Patientenschlüssels versichert?
Nicht automatisch. Schlüsselverlust ist in der Grunddeckung regelmäßig ausgenommen und muss eingeschlossen werden. Entscheidend ist dabei die Summe: Nicht der Schlüssel kostet, sondern die Schließanlage — im Mehrfamilienhaus schnell ein fünfstelliger Betrag.
Sind Mitarbeitende auch auf dem Weg zwischen zwei Patienten abgesichert?
Für Schäden im Straßenverkehr ist die Kfz-Versicherung zuständig, nicht die Betriebshaftpflicht. Wer Privatfahrzeuge einsetzt, braucht zusätzlich eine Dienstfahrten-Deckung — sonst trägt die Mitarbeiterin einen Schaden über ihren eigenen Vertrag und verliert ihren Schadenfreiheitsrabatt.
Müssen wir alles kündigen und neu machen?
Nein. Was läuft und passt, bleibt. Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Kommen Sie auch in den Betrieb?
Klar, wenn es hilft: Wo mit Maschinen, Material oder auf fremden Baustellen gearbeitet wird, sieht man vor Ort mehr als am Bildschirm. Geht es nur um Verträge, sparen Sie sich mit einem Video-Termin die Zeit.
— UND JETZT?
Ambulante Pflegedienste: Lassen Sie es uns konkret machen. Wir prüfen auch, ob Ihr bestehender Vertrag gut ist — dann sagen wir Ihnen genau das.
✓ Kostenfrei✓ Unabhängig✓ Auch das Ergebnis „alles passt schon“ ist ein Ergebnis