Elementarschadenversicherung: Starkregen, Hochwasser und Rückstau
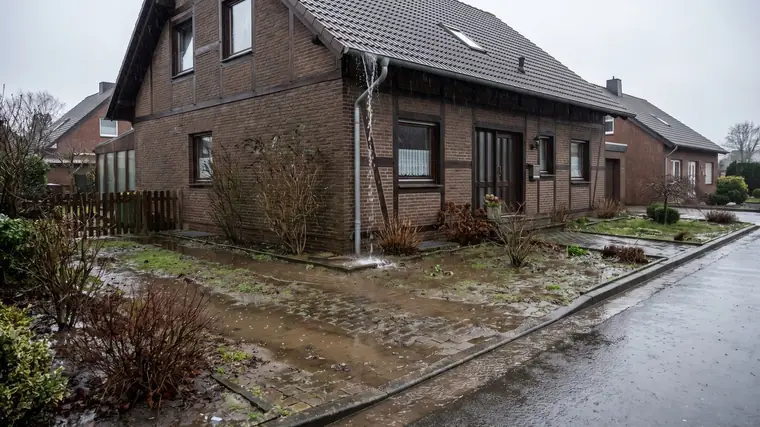
Symbolbild, mit KI erzeugt
Ein Starkregen genügt, damit Wasser durch Lichtschächte, Kellerfenster oder aus der Kanalisation ins Haus drückt. In einer Wohngebäude- oder Hausratversicherung ist ein solcher Schaden meist nicht abgedeckt, es sei denn, der Vertrag enthält den Baustein Elementarschäden. Viele Eigentümer und Mieter merken das erst, wenn das Wasser schon im Keller steht.
Was zu den Elementargefahren zählt.
Die Elementarschadenversicherung umfasst mehr als Überschwemmung. Je nach Tarif gehören dazu in der Regel:
Überschwemmung durch Hochwasser von Flüssen und Bächen
Starkregen, also Wassermassen, die sich auf der Fläche sammeln und in Gebäude eindringen
Rückstau, wenn Wasser aus der überlasteten Kanalisation in das Haus gedrückt wird
Erdrutsch, Erdsenkung, Erdbeben, Schneedruck, Lawinen und Vulkanausbruch
Welche dieser Gefahren konkret versichert sind, steht in den Bedingungen. Sturm und Hagel sind meist bereits in der normalen Gebäudeversicherung enthalten, Überschwemmung und Rückstau dagegen nicht.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Eigentümer und Mieter: unterschiedliche Verträge.
Prüfen Sie bei Eigentum außerdem Nebengebäude wie Garage, Carport oder Gartenhaus. Sie sind in der Wohngebäudeversicherung nicht immer mitversichert und im Elementarbaustein nur, wenn sie ausdrücklich eingeschlossen sind.
Wer ein Haus besitzt, versichert das Gebäude über die Wohngebäudeversicherung und fügt dort den Elementarbaustein hinzu. Er schützt die Bausubstanz: Wände, Estrich, Heizung, fest verbaute Teile. Mieter haben mit dem Gebäude nichts zu tun, aber mit ihrem Hausrat. Der Elementarbaustein in der Hausratversicherung ersetzt Möbel, Elektrogeräte und Kleidung, die durch Wasser zerstört werden. Eigentümer, die selbst im Haus wohnen, brauchen beide Verträge.
Nicht jede Wasserschadenart fällt unter den Elementarbaustein. Leitungswasser aus einem geplatzten Rohr ist ein klassischer Fall für Gebäude- und Hausratversicherung, Wasser von draußen dagegen nicht. Die Abgrenzung ist im Schadenfall entscheidend, und beide Bausteine zahlen nur, wenn sie vereinbart sind.
Für Kellerräume gilt: Hochwertige Nutzung, etwa ein ausgebauter Hobbyraum oder eine Werkstatt, sollte in der Versicherungssumme berücksichtigt sein. Manche Tarife begrenzen Leistungen für Keller oder schließen bestimmte Gegenstände aus.
Gefährdungsklassen und Versicherbarkeit.
Versicherer bewerten das Risiko eines Standorts mit einem Zonierungssystem, das der Gesamtverband der Versicherer (GDV) betreibt, ZÜRS genannt. Es teilt Adressen in Gefährdungsklassen ein. In niedrigen Klassen ist der Elementarschutz meist problemlos erhältlich. In hohen Klassen verlangen Versicherer häufig eine höhere Selbstbeteiligung, schränken den Schutz ein oder lehnen ab. Das macht den Vergleich bei exponierten Lagen schwieriger. Gerade dann hilft ein Makler, der mehrere Anbieter anfragen kann.
Auch eine Lage abseits von Flüssen schützt nicht automatisch. Starkregen kann überall auftreten, besonders in dicht bebauten Gebieten mit wenig Versickerungsfläche, und betrifft damit auch Städte im Ruhrgebiet.
Wartezeit, Selbstbeteiligung, Rückstauklappe.
Der Baustein beginnt oft nicht sofort. Viele Verträge sehen eine Wartezeit von mehreren Wochen vor. Wer erst kurz vor einem angekündigten Unwetter abschließt, bleibt unter Umständen ohne Schutz. Eine Selbstbeteiligung ist üblich und mindert den Beitrag, belastet aber im Schadenfall.
Außerdem können Obliegenheiten bestehen. Ein typisches Beispiel ist die Rückstausicherung: In vielen Gebäuden verlangt die örtliche Entwässerungssatzung eine Rückstauklappe oder ein Hebewerk für Abflüsse unterhalb der Rückstauebene. Fehlt sie oder wird sie nicht gewartet, kann der Versicherer Leistungen kürzen. Lassen Sie die Technik daher regelmäßig prüfen.
Wer bezahlt ohne Versicherung?
Nach großen Hochwasserereignissen gab es staatliche Hilfsprogramme. Einen verlässlichen Rechtsanspruch darauf haben Betroffene aber meist nicht. Wie die Politik eine Pflicht zur Elementarversicherung künftig regelt, ist offen und kann sich ändern. Wer sich nicht darauf verlassen will, schließt selbst ab.
Schäden vermeiden
Ein Elementarschutz ersetzt Schäden, verhindert sie aber nicht. Rückstauklappe, wasserdichte Lichtschächte, erhöhte Lagerung im Keller und freie Abflüsse am Haus sind einfache Maßnahmen. Nach einem Schaden gilt: Fotos machen, Schaden zügig melden, nichts Wichtiges entsorgen, bevor der Versicherer es gesehen hat.
Für Neubauten und Sanierungen gilt: Wer plant, kann sich beim Bau an der Lage orientieren, etwa durch erhöhte Eingänge, eine dichte Kellerausführung oder den Verzicht auf empfindliche Nutzung im Untergeschoss. Das senkt nicht nur das Schadenrisiko, sondern kann auch bei der Versicherbarkeit helfen.
Ob und in welchem Umfang ein Elementarbaustein sinnvoll ist, hängt von Lage, Gebäude und Nutzung ab. Als freier Makler prüfen wir gern mit Ihnen, ob Ihr bestehender Vertrag den Baustein enthält und ob er ausreicht. Das Gespräch ist unverbindlich.
59 %
der Wohngebäude hatten 2025 eine Elementarschadenversicherung — rund vier von zehn also nicht. Starkregen und Hochwasser sind ohne diesen Baustein nicht versichert
Stand: 3. November 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Redaktion Revier Versicherungsmakler
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Muss ich dann alles neu machen?
Nein. Wir sind nicht hier, um Ihnen etwas zu verkaufen, sondern um Ordnung zu schaffen. Was gut ist, bleibt. Getauscht wird nur, wo Sie wirklich etwas davon haben — und erst, wenn der neue Schutz sicher steht.
Beraten Sie persönlich im Pott — muss ich irgendwo hinkommen?
Sie müssen nirgendwo hin: Wir beraten online, per Video oder Telefon — genauso persönlich wie am Küchentisch, nur ohne Anfahrt quer durchs Revier. Ein schickes Büro mit Empfangstresen haben wir nicht, und darauf legen wir auch keinen Wert — das merkt man in der Beratung, nicht an der Adresse.
In welchen Städten sind Sie unterwegs?
Im ganzen Revier: Dortmund, Essen, Duisburg, Bochum, Gelsenkirchen, Oberhausen, Herne, Bottrop, Mülheim, Gladbeck, Velbert und Hattingen gehören zu unserem Gebiet. Wenn Sie knapp außerhalb wohnen, fragen Sie einfach trotzdem — wir sagen Ihnen ehrlich, ob wir die Richtigen für Sie sind.