
 Essen
- Einwohner
- 571.039
- Handwerksbetriebe
- 5.559
- davon meisterpflichtig
- 54 %
- Wohnungen im Eigentum
- 26,0 %
Haftung, Ausfall, Mitarbeiter, Fuhrpark — vier Dinge, die einen Betrieb stilllegen können. Werkstatt, Bude, Praxis oder wachsende Firma: Wir lesen die Verträge Ihres Betriebs Zeile für Zeile, vergleichen den Markt und sagen Ihnen auch, was Sie nicht brauchen. Unabhängig, im Auftrag des Betriebs, auf Wunsch bei Ihnen zwischen Duisburg und Dortmund.
Ein Betrieb im Ruhrgebiet braucht zuerst die Betriebshaftpflicht, dann — je nach Werkstatt, Lager, Laden oder Praxis — Inhalt, Betriebsunterbrechung und Cyber; wer Mitarbeiter hat, dazu bKV und bAV, wer fährt, die Flotte. Der Inhaber selbst ist meist die größte Lücke.


Nicht nur Essen: jede Stadt der Region mit ihren eigenen Zahlen — Kammer-, Landes- und Zensusstatistik. Jede Karte führt zur Seite für die Stadt.
Essen Dortmund
 Duisburg
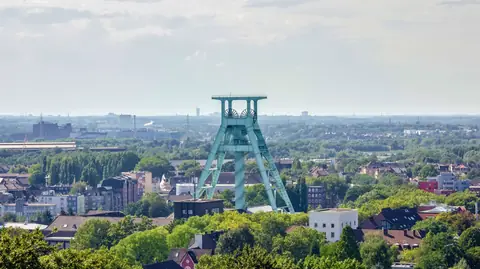 Bochum
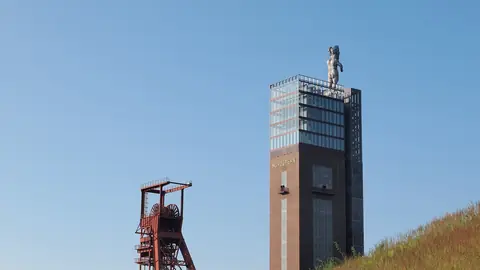 Gelsenkirchen
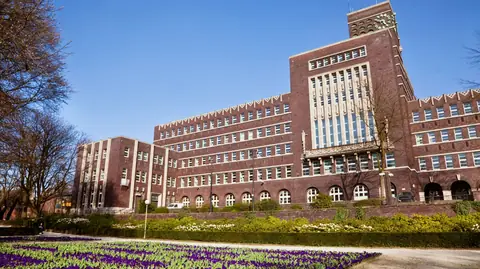 Oberhausen
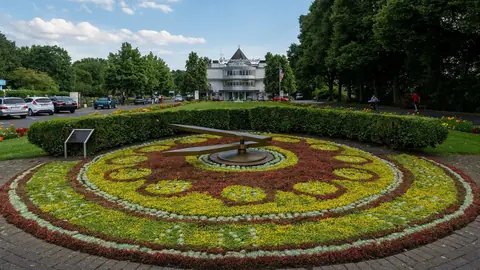 Mülheim an der Ruhr
 Herne
 Bottrop
 Witten
 Velbert
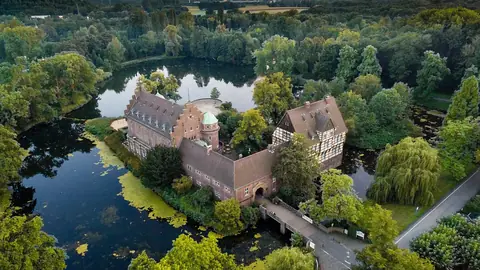 Gladbeck
 Castrop-Rauxel
 Hattingen
Quellen: Handwerkskammer Düsseldorf, „Handwerk in Zahlen 2025“, Handwerksrollenstatistik, Stand 31.12.2024, Tab. 1.6/1.7 · Handwerkskammer Dortmund, Geschäftsbericht 2024 „Zahlen, Daten, Fakten“, Stand 31.12.2024 · Handwerkskammer Münster, Basiszahlen nach Kreisen, Stand der Handwerksrolle 31.12.2025 · Handwerkskammer Düsseldorf, „Handwerk in Zahlen 2025“, Handwerksrollenstatistik, Stand 31.12.2024, Tab. 1.7 · Statistische Ämter des Bundes und der Länder, Zensus 2022 (Gebäude- und Wohnungszählung), Stichtag 15.05.2022 — Abruf über die Gemeindeseite auf wahlatlas.net
Vier Befunde, die bei Betrieben immer wieder auftauchen. Keine Hochrechnung, kein Verkaufsskript — das, was in der Praxis wirklich zu finden ist.
Beispielhafte Ergebnisbereiche aus der Beratungspraxis — was bei Ihrem Betrieb herauskommt, hängt von den Verträgen ab, nicht von einer Verkaufsvorgabe.
Nicht der Katalog entscheidet, sondern der Betrieb. Haftung, Ausfall, Menschen und Fahrzeuge.
Der Monteur bohrt die Leitung an, der Gast stürzt, das gelieferte Teil versagt. Personen- und Sachschäden Dritter tragen den Betrieb in Millionenhöhe — die Betriebshaftpflicht ist deshalb der erste Vertrag, den wir lesen: Tätigkeiten vollständig, Summe ausreichend, Mietsachschäden ohne Sublimit.
BETRIEBSHAFTPFLICHT ZUERSTBrand in der Werkstatt, Wasser im Lager, verschlüsselte Kasse: Der Sachschaden ist meist versichert, die Wochen ohne Umsatz nicht. Inhalt, Betriebsunterbrechung und Cyber gehören zusammen — und der Inhaber selbst mit Krankentagegeld und Berufsunfähigkeitsschutz, weil an ihm der Betrieb hängt.
INHALT, UNTERBRECHUNG, INHABERMitarbeiter wollen gehalten werden — betriebliche Krankenversicherung und Altersvorsorge mit Zuschuss leisten das günstiger als Gehaltssprünge. Und was fährt, braucht eine Flotte mit Kasko, Fahrerschutz und einem Schadenverlauf, der nicht bei jedem Parkrempler den ganzen Fuhrpark verteuert.
MITARBEITER UND FUHRPARKSie wissen schon, was bei Ihnen im Betrieb schiefgehen kann? Dann sagen Sie es uns kurz — wir ordnen es ein, bevor Sie weiterlesen.
Bedarf und Empfehlung folgen immer demselben Ablauf — unabhängig davon, wie groß das Thema ist. Egal ob Betriebshaftpflicht oder Flotte — der Weg dahin bleibt gleich. Unser Anspruch dahinter: der 360-Grad-Blick — Betrieb, Inhaber, Mitarbeiter und Vermögen zusammen betrachtet, nicht als Einzelverträge.
Wir starten mit einem Kennenlerngespräch: Was ist Ihnen wichtig, welche Risiken bestehen, welche Verträge sind schon da?
Erst verstehen, dann vergleichen
Wir sichten Bestehendes, decken Lücken und Doppeldeckungen auf und prüfen Bedingungen, Ausschlüsse und Selbstbehalte — gegen Über- wie Unterversicherung.
Bedingungen, nicht nur Preise
Sie bekommen eine klare Empfehlung mit Begründung und entscheiden selbst. Anträge, Umdeckungen und Fristen übernehmen wir.
Im Auftrag des Kunden
Märkte ändern sich — wir prüfen regelmäßig nach. Und im Schadenfall sitzen wir auf Ihrer Seite des Tisches, von der Meldung bis zur Regulierung.
Auch wenn es unbequem wirdLokal zu beraten heißt, die Betriebe vor Ort zu kennen — ihre Gewerke, ihre Straßen, ihre Kammern. Nicht als Werbespruch, sondern als Arbeitsgrundlage.
Quelle: Handwerkskammer Münster, Basiszahlen nach Kreisen, Stand der Handwerksrolle 31.12.2025
Lokal zu beraten heißt, die Lebenswirklichkeit vor Ort zu kennen. Nicht als Werbespruch, sondern als Arbeitsgrundlage.
Ihr Versicherungsmakler im Pott — ehrlich, unabhängig, immer für Sie da.
Unterwegs sind wir in Essen, Duisburg, Oberhausen, Mülheim an der Ruhr, Gladbeck, Velbert, Hattingen, Dortmund — und allen anderen Städten und Regionen Ruhrgebiets.
BochumStudium, WG und erste WohnungBottropSanierter BestandCastrop-RauxelSiedlungshäuser aus der ZechenzeitDortmundEinkommen absichernDuisburgHafen, Logistik und TransportEssenMieten im Norden, Eigentum im SüdenGelsenkirchenGrundschutz mit kleinem BeitragGladbeckDas Haus in der FamilieHattingenFachwerk und RuhrnäheHerneDicht bebaut, viel MietwohnraumMülheim an der RuhrNähe zur RuhrOberhausenSiedlungshäuser und alter BestandVelbertMittelstand und ZuliefererWittenHanglage über der RuhrVersicherungsmakler Essen — die Seite für Ihre Stadt → · alle Orte
Ihr Gewerk ist nicht dabei oder Ihr Betrieb passt in keine Schublade? Das ist der Normalfall — fragen Sie einfach direkt.
Quellen: GDV; BSI-Lagebericht (Erfassungszeitraum 2024/2025).
Was Ihr Betrieb darüber hinaus braucht — Inhalt, Ertragsausfall, Cyber — hängt vom Geschäftsmodell ab. Genau dafür ist der Gewerbe-Check da.
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Wir bauen die Absicherung erst, wenn wir Ihren Betrieb verstanden haben. Die Themen unten sind der Rahmen — was davon sinnvoll ist, entscheidet der Betrieb, nicht der Katalog.
Das Fundament — die Verträge, ohne die ein Schaden sofort an die Substanz geht.
Nicht jeder Betrieb braucht diese — wer sie braucht, merkt es meist erst im Schadenfall.
Gleiche Sparte, anderes Risiko: Was ein Pflegedienst braucht, ist etwas anderes als das, was eine Praxis braucht.
Leistungen, die im Bewerbungsgespräch zählen — und die den Betrieb steuerlich meist weniger kosten als eine Gehaltserhöhung.
Der Betrieb hängt an einer Person. Fällt sie aus, hilft keine Betriebshaftpflicht.
Für viele Branchen haben wir eigene Seiten — direkt hier, im Ruhrgebiet. Wo unsere Gewerbe-Spezialeinheit B Insurance fachlich noch tiefer geht, verweisen wir dorthin (mit B markiert). Beraten werden Sie in jedem Fall bei uns.
Wenn Sie bis hierhin gelesen haben, haben Sie vermutlich eine konkrete Frage. Stellen Sie sie — auch die halbe Frage zwischendurch.
Betriebsgebäude, eigenes Haus oder die Anschlussfinanzierung, die in zwei Jahren ausläuft — Selbstständige brauchen eine Finanzierung, die mit schwankenden Einkünften rechnet. Wir vergleichen über 400 Möglichkeiten und bereiten die Unterlagen so auf, wie Banken sie bei Selbstständigen sehen wollen: BWA, Steuerbescheide, Eigenkapital.
Die Vermittlung von Immobiliardarlehen erfolgt durch Patrick Warych, selbstständiger Immobiliardarlehensvermittler mit Erlaubnis nach § 34i GewO (siehe Impressum).
Direkte Antworten zuerst, Einschränkungen direkt daneben. So beraten wir auch.
Nichts obendrauf. Wir werden über die Courtage vergütet, die im Beitrag sowieso steckt. Wenn wir jemals etwas anderes vereinbaren, dann vorher und schriftlich.
Erst reden wir über den Betrieb: Was wird gemacht, mit welchen Maschinen und Fahrzeugen, wer ist beteiligt, was passiert bei einem Stillstand. Dann gehen wir die Verträge durch, decken Lücken und Doppeltes auf und vergleichen den Markt. Am Ende gibt es eine klare Ansage mit Begründung.
Ja, beides. Die Beratung läuft auf Wunsch komplett im Browser: Video-Termin, gemeinsamer Blick auf Bedingungen und Vergleiche, Unterlagen digital. Und für den laufenden Betrieb schalten wir Ihnen den Zugang zum digitalen Versicherungsordner frei (myinsure, im Browser oder als App): alle Verträge, Dokumente und Schadenmeldungen an einem Ort — für die Geschäftsführung und, wenn gewünscht, für die Buchhaltung. Den Zugangscode beantragen Sie bei uns, kostenfrei.
Gerade für die. Wenn eine Werkstatt, ein Ladenlokal oder ein Zwei-Mann-Betrieb einen ungedeckten Schaden hat, steht schnell alles auf dem Spiel. Und umgekehrt zahlt kaum jemand so ungern für Überflüssiges wie ein kleiner Betrieb.
Nein. Was läuft und passt, bleibt. Getauscht wird nur, wo der Betrieb wirklich besser dasteht — und niemals, bevor der neue Schutz sicher greift.
Klar, wenn es hilft: Wo mit Maschinen, Material oder auf fremden Baustellen gearbeitet wird, sieht man vor Ort mehr als am Bildschirm. Geht es nur um Verträge, sparen Sie sich mit einem Video-Termin die Zeit.
Im ganzen Ruhrgebiet — unter anderem Dortmund, Essen, Duisburg, Bochum, Gelsenkirchen, Oberhausen, Herne, Bottrop und Mülheim. Handwerk, Logistik, Werkstätten, Dienstleister: das ist hier der Alltag.
Ein ausgefülltes Beispiel, damit klar ist, was zurückkommt. Im Ruhrgebiet prägen Speditionen und Logistiker das Bild. Für sie zählt, welche Güter überhaupt gedeckt sind und wie weit die Haftung gegenüber den Auftraggebern reicht.
Spedition mit eigenem Fuhrpark und Umschlagfläche
Schutz für Güter unterwegs und die Haftung gegenüber Auftraggebern. Wenn bereits vorhanden: Policenprüfung, welche Güter, Wege und Haftungshöhen tatsächlich eingeschlossen sind.
Schutz für Firmenwagen und Fuhrpark aus einem Vertrag — Haftpflicht, Kasko, Fahrerkreis. Wenn bereits vorhanden: Policenprüfung, ob alle Fahrzeuge, Fahrer und Nutzungen erfasst sind.
Schutz, wenn Dritte durch den Betrieb zu Schaden kommen — Personen, Sachen, Folgekosten. Wenn bereits vorhanden: Policenprüfung, ob die Betriebsbeschreibung alle heutigen Tätigkeiten umfasst und die Deckungssummen zur Betriebsgröße passen.
Schutz für laufende Kosten und entgangenen Gewinn, wenn der Betrieb stillsteht. Wenn bereits vorhanden: Policenprüfung, ob Haftzeit und versicherte Gefahren zum Betrieb passen.
Ein Beispiel, kein Angebot. Was davon auf Ihrem Betrieb zutrifft und was schon abgedeckt ist, steht erst fest, wenn wir Ihre Verträge gesehen haben. Preise nennen wir hier bewusst nicht: Sie hängen an Tätigkeit, Summen und Vorschäden, und eine Zahl ohne diese Angaben wäre geraten.
Eine Nachricht genügt — den Rest übernehmen wir. Unverbindlich und kostenfrei. Ob daraus mehr wird, entscheiden Sie.
Per Video ohne Anfahrt, oder wir kommen in Ihren Betrieb und sehen uns Abläufe und Risiken direkt vor Ort an — je nachdem, was für Ihre Fragen besser passt.
Sie sind schon bei uns versichert? Bei Vertragsfragen oder einem akuten Schaden erreichen Sie uns am schnellsten telefonisch unter 0201 21968933.