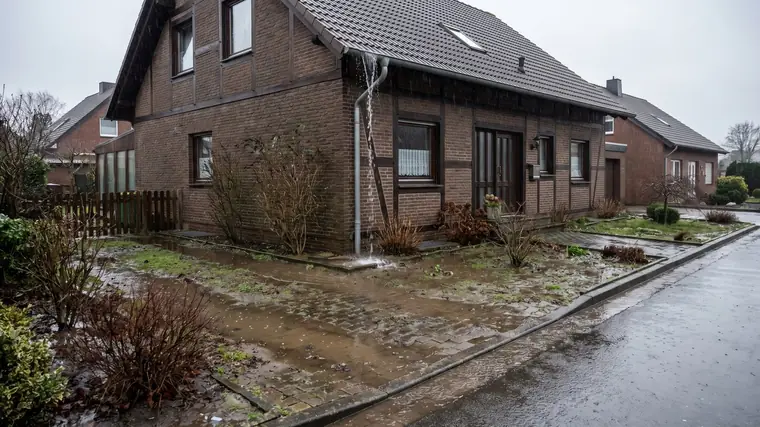
Wer gerade kauft oder baut, sollte die Wohngebäudeversicherung deshalb nicht nur als Pflichtbaustein sehen, sondern als Teil eines tragfähigen Risikokonzepts.
Wenn nach Starkregen der Keller voll läuft, ist die Überraschung oft groß: Die Wohngebäudeversicherung zahlt nicht automatisch jeden Wasserschaden.
Die klassische Wohngebäudeversicherung deckt typischerweise Risiken wie Feuer, Leitungswasser, Sturm und Hagel ab.
Wenn nach Starkregen der Keller voll läuft, ist die Überraschung oft groß: Die Wohngebäudeversicherung zahlt nicht automatisch jeden Wasserschaden. Genau deshalb stellt sich für viele Eigentümer die Frage, ob sie in der Wohngebäudeversicherung Elementarschäden einschließen sollten – und zwar nicht erst dann, wenn der Schaden schon da ist.
Warum Elementarschäden nicht einfach mitversichert sind.
Die klassische Wohngebäudeversicherung deckt typischerweise Risiken wie Feuer, Leitungswasser, Sturm und Hagel ab. Das klingt zunächst umfassend, lässt aber eine wichtige Lücke offen. Schäden durch Naturereignisse wie Überschwemmung, Rückstau, Erdrutsch oder Schneedruck sind in vielen Tarifen nur dann versichert, wenn der Baustein Elementarschäden ausdrücklich vereinbart wurde.
Genau hier passieren in der Praxis die meisten Missverständnisse. Viele Eigentümer gehen davon aus, dass Wasser am Gebäude immer ein Fall für die Gebäudeversicherung ist. Das stimmt aber nur teilweise. Tritt Wasser aus einer defekten Leitung aus, ist das meist ein klassischer Leitungswasserschaden. Drückt Regenwasser von außen ins Haus oder kommt es nach Starkregen zum Rückstau aus dem Kanal, sieht die Sache oft anders aus.
Wer ein Haus besitzt, sollte diese Trennung sauber verstehen. Denn im Schadenfall entscheidet nicht das Bauchgefühl, sondern das Bedingungswerk.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Wohngebäudeversicherung Elementarschäden einschließen – wann ist das sinnvoll?
Die kurze Antwort lautet: oft. Die etwas ehrlichere Antwort lautet: Es kommt auf Lage, Gebäudezustand und Ihren bestehenden Vertrag an.
Ein Zusatz für Elementarschäden ist besonders relevant, wenn das Gebäude in einer Gegend mit erhöhter Starkregenbelastung liegt, wenn Kellerflächen vorhanden sind, wenn sich das Haus in Senkenlage befindet oder wenn in der Umgebung Gewässer, Hänge oder stark versiegelte Flächen eine Rolle spielen. Dafür muss das Haus nicht direkt am Fluss stehen. Gerade in dicht bebauten Regionen entstehen Schäden häufig durch lokale Starkregenereignisse, bei denen das Wasser schlicht keinen Weg mehr findet.
Auch im Ruhrgebiet ist das kein theoretisches Risiko. Enge Bebauung, viele versiegelte Flächen, ältere Entwässerungssysteme und zunehmend heftige Wetterlagen führen dazu, dass Rückstau und Überflutung auch fernab klassischer Hochwasserzonen zum Thema werden. Wer Eigentum langfristig erhalten will, sollte das nüchtern bewerten und nicht nach Gefühl.
Gleichzeitig gilt: Nicht jeder Vertrag mit Elementarbaustein ist automatisch gut. Manche Tarife leisten breiter, andere arbeiten mit klaren Einschränkungen, höheren Selbstbehalten oder engen Definitionen des versicherten Ereignisses.
Welche Schäden unter den Baustein fallen können.
Elementarschäden sind kein einzelnes Risiko, sondern ein Sammelbegriff. Je nach Versicherer und Tarif können darunter unter anderem Überschwemmung des Versicherungsgrundstücks, Rückstau, Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen oder Vulkanausbruch fallen.
Für die meisten Eigentümer sind in der Praxis vor allem zwei Punkte entscheidend: Überschwemmung und Rückstau. Überschwemmung meint nicht nur den über die Ufer tretenden Fluss. Schon erhebliche Wassermengen auf dem Grundstück, die durch Witterungsniederschläge entstehen, können relevant sein. Rückstau betrifft die Situation, in der Wasser aus dem Ableitungssystem ins Gebäude zurückgedrückt wird.
Ob der Versicherer leistet, hängt dann aber oft an Details. War der Schaden tatsächlich Folge eines versicherten Ereignisses? Gab es technische Sicherungen gegen Rückstau? Wurden Obliegenheiten eingehalten? Diese Fragen werden im Schadenfall sehr konkret.
Worauf Eigentümer im Vertrag wirklich achten sollten.
Wer die Wohngebäudeversicherung um Elementarschäden ergänzt, sollte nicht nur auf das Vorhandensein des Bausteins schauen. Entscheidend ist, wie er ausgestaltet ist.
Wichtig ist zunächst die Definition der versicherten Gefahren. Nicht jeder Tarif ist gleich breit formuliert. Dann sollte auf Selbstbehalte geachtet werden. Ein hoher Selbstbehalt kann sinnvoll sein, wenn er bewusst gewählt wurde. Problematisch wird es, wenn Eigentümer erst im Schadenfall merken, dass ein erheblicher Teil der Kosten bei ihnen bleibt.
Ebenso relevant sind Obliegenheiten und technische Voraussetzungen. Bei Rückstauschäden verlangen viele Versicherer, dass geeignete Rückstausicherungen vorhanden und funktionsfähig sind. Das ist keine Kleinigkeit im Kleingedruckten, sondern oft ein zentraler Punkt. Wer hier Lücken hat, sollte sie nicht erst mit dem Versicherungsantrag entdecken.
Auch die Frage nach der Versicherbarkeit selbst gehört dazu. Je nach Risikoeinschätzung des Standorts kann der Einschluss möglich, eingeschränkt möglich oder schwieriger werden. Gerade deshalb lohnt sich keine Schnellentscheidung über einen Tarifrechner ohne fachliche Einordnung . Nicht weil digitale Lösungen schlecht wären – im Gegenteil -, sondern weil die Interpretation der Bedingungen Erfahrung braucht.
Alte Verträge sind oft der blinde Fleck
Viele Eigentümer haben ihre Wohngebäudeversicherung vor Jahren abgeschlossen und seitdem kaum noch geprüft. Das ist verständlich, aber riskant. In älteren Policen fehlen Elementarschäden häufig komplett oder nur einzelne Gefahren sind eingeschlossen. Manchmal passt auch die Versicherungssumme oder die Gebäudebeschreibung nicht mehr zum heutigen Stand nach Anbau, Modernisierung oder Nutzungsänderung.
Gerade bei Bestandsimmobilien lohnt deshalb ein genauer Blick: Was ist versichert, was nicht, und an welchen Stellen besteht ein Missverständnis? Eine saubere Vertragsprüfung ist hier meist wertvoller als ein reiner Preisvergleich.
Typische Irrtümer rund um den Elementarschaden-Schutz.
Ein häufiger Irrtum lautet: „Ich bin nicht hochwassergefährdet, also brauche ich das nicht.“ Das greift zu kurz. Viele Schäden entstehen nicht durch Flusshochwasser, sondern durch lokalen Starkregen und Rückstau.
Der zweite Irrtum ist die Annahme, dass eine bestehende Wohngebäudeversicherung automatisch jeden wetterbedingten Gebäudeschaden abdeckt. Gerade die Abgrenzung zwischen Leitungswasser und von außen eindringendem Wasser ist ein Klassiker in der Schadenregulierung.
Ein dritter Irrtum betrifft die Schadenhöhe. Selbst vermeintlich kleine Wassereinbrüche können teuer werden, wenn Estrich, Dämmung, Haustechnik oder Mauerwerk betroffen sind. Dazu kommen Trocknung, Wiederherstellung und mögliche Folgeschäden. Es geht also nicht nur um seltene Großschäden, sondern auch um die finanziell unangenehmen mittleren Fälle.
Für wen der Einschluss besonders geprüft werden sollte.
Eigentümer eines selbst genutzten Einfamilienhauses sollten den Baustein fast immer aktiv mitprüfen. Das gilt erst recht bei Häusern mit Keller, tiefer liegenden Wohnräumen oder Garagen unter Geländeoberkante.
Für Vermieter ist das Thema ebenfalls relevant, weil Gebäudeschäden nicht nur Reparaturkosten verursachen, sondern unter Umständen auch zu Nutzungsausfällen und organisatorischem Aufwand führen. Wer mehrere Immobilien hält, sollte den Schutz ohnehin nicht je Objekt dem Zufall überlassen.
Bei neu finanzierten Immobilien ist der Einschluss ebenfalls ein Thema. Nicht weil die Bank ihn immer verlangt, sondern weil Eigentümer in dieser Phase besonders stark auf Werterhalt und Planbarkeit angewiesen sind. Wer gerade kauft oder baut, sollte die Wohngebäudeversicherung deshalb nicht nur als Pflichtbaustein sehen, sondern als Teil eines tragfähigen Risikokonzepts.
Wie man die richtige Entscheidung trifft.
Ob Sie in der Wohngebäudeversicherung Elementarschäden einschließen sollten, lässt sich sinnvoll nur über drei Fragen klären: Wie hoch ist das reale Risiko am Standort? Wie sehen Gebäude und Entwässerung technisch aus? Und was steht konkret in Ihrem Vertrag?
Genau diese Reihenfolge ist wichtig. Wer nur auf Werbeaussagen oder ein einzelnes Leistungsversprechen schaut, übersieht schnell Ausschlüsse, Voraussetzungen oder unpassende Selbstbehalte. Umgekehrt ist es auch nicht sinnvoll, pauschal jeden Baustein abzulehnen, nur weil man bisher keinen Schaden hatte. Versicherung folgt nicht dem Rückblick, sondern der vernünftigen Absicherung eines möglichen Schadens von morgen.
Ein unabhängiger Makler kann hier einen echten Unterschied machen, weil er nicht nur fragt, ob der Baustein vorhanden ist, sondern ob er zu Objekt, Lage und Risikoprofil passt. Gerade bei komplexeren Eigentumsverhältnissen, älteren Verträgen oder vermieteten Immobilien spart das oft teure Fehlannahmen. Revier Versicherungsmakler arbeitet genau an dieser Stelle nicht mit Verkaufsdruck, sondern mit einer strukturierten Prüfung von Bedingungen, Lücken und praktischer Schadenrelevanz.
Nicht nur versichern, sondern auch vorsorgen
Versicherung ersetzt keine Prävention. Rückstausicherungen, funktionierende Entwässerung, regelmäßige Wartung und ein realistischer Blick auf bauliche Schwachstellen bleiben wichtig. Ein guter Vertrag fängt das finanzielle Risiko ab, aber er verhindert nicht, dass Wasser ins Haus dringt.
Deshalb ist der beste Weg meistens eine Kombination aus technischer Vorsorge und passender Absicherung. Das ist unspektakulär, aber genau so sehen vernünftige Entscheidungen rund um Immobilien aus.
Wer sein Haus langfristig schützen will, sollte den Elementarbaustein nicht als Randnotiz behandeln. Oft ist er kein Extra, sondern die Antwort auf eine Lücke, die man erst bemerkt, wenn es zu spät ist.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 9. Mai 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Warum nicht einfach ein Vergleichsportal?
Weil der Preis nur die halbe Wahrheit ist. Entscheidend sind die Bedingungen — und die liest im Portal niemand für Sie. Wenn dann etwas passiert, haben Sie eine Servicenummer statt einer Person. Als Makler stehen wir vertraglich auf Ihrer Seite, auch im Streitfall.
Was ist bei älteren Zechen- und Siedlungshäusern zu beachten?
Diese Häuser wurden über Jahrzehnte umgebaut und erweitert. Wer Anbauten, neue Dächer oder Heizungen dem Versicherer nie gemeldet hat, ist mit einer Summe von damals versichert — im Schadenfall wird dann anteilig gekürzt. Die Aktualisierung kostet nichts und verhindert genau das.
Zahlt man im Ruhrgebiet mehr für die Autoversicherung?
Teilweise ja: Die Regionalklassen bilden die Schadenbilanz einer Zulassungsregion ab, und einige Revierstädte liegen dort ungünstig. Umso mehr lohnt der Blick auf die übrigen Stellschrauben — Fahrerkreis, Fahrleistung, Werkstattbindung und die Bedingungen, die im Schadenfall zählen.