
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
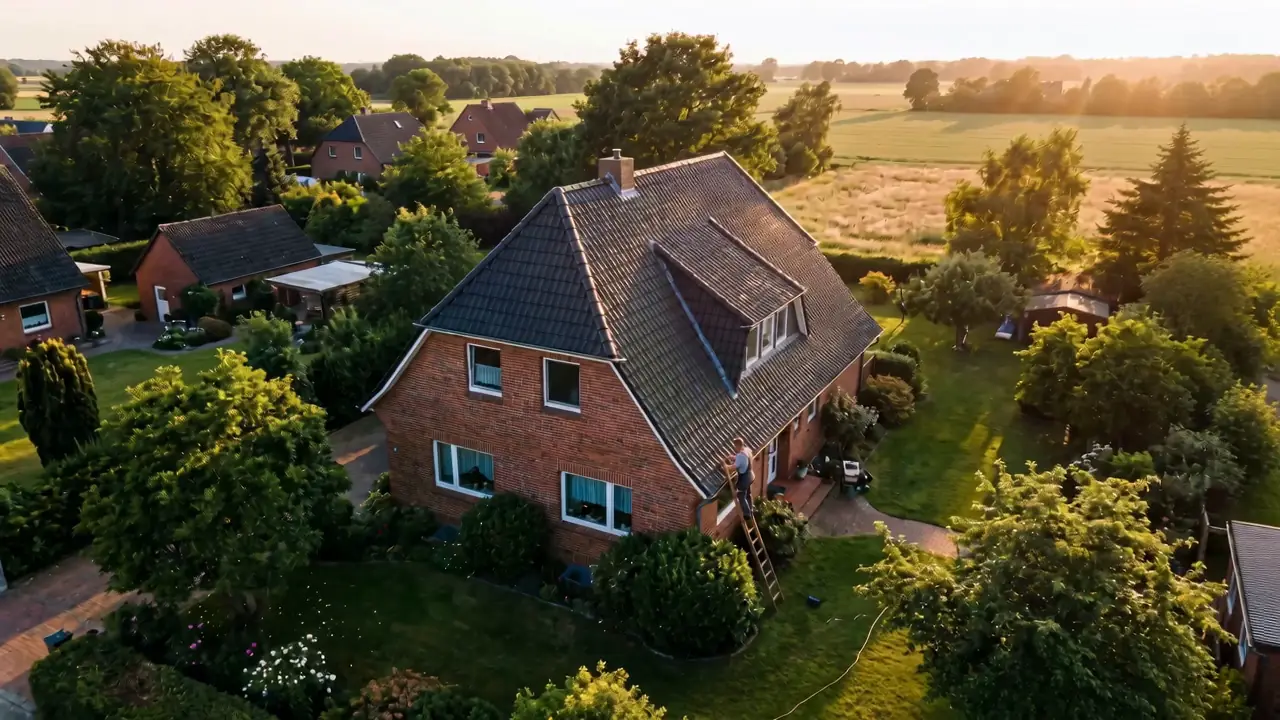
Dortmund · Wohngebäudeversicherung
Wohngebäudeversicherung in Dortmund
Im Dortmunder Süden und in den Vororten steht viel Siedlungs- und Einfamilienhausbau, oft aus mehreren Jahrzehnten mit Anbauten, neuen Dächern und nachgerüsteter Technik. Die Wohngebäudeversicherung ist dort der teuerste Vertrag im Haushalt — und der, bei dem eine veraltete Versicherungssumme im Schadenfall zur Kürzung führt. Drei Punkte gehören geprüft: ob Elementarschäden eingeschlossen sind, ob Photovoltaik und Nebengebäude gemeldet wurden, und welche Selbstbeteiligung vereinbart ist.
Was gut ist, bleibt — wir tauschen keinen Vertrag aus, nur weil er alt ist.
Bei einem Haus, das über Jahrzehnte gewachsen ist, liegt zwischen Wohnzimmer und Straße mehr Leitung, als der Grundriss zeigt: Zuleitungen unter der Einfahrt, Ableitungsrohre durch den Garten, Anschlüsse für Anbau, Garage oder Gartenhaus, die es beim Bau des Haupthauses noch nicht gab. Genau an dieser Strecke gehen die Verträge auseinander — und zwar nicht in Formalien, sondern beim Geld.
Die Grunddeckung sichert Leitungswasserschäden im Gebäude; ob auch Rohre außerhalb des Gebäudes und auf dem Grundstück versichert sind, ob Frost- und Bruchschäden an Zuleitungen eingeschlossen sind und ob der Vertrag die Kosten der Leckortung selbst übernimmt, steht dagegen in den Bausteinen — im Schadenfall machen diese Positionen oft den größeren Teil der Rechnung aus, weil Aufgraben und Wiederherstellen teurer ist als das Rohr.
Für den Dortmunder Siedlungsbestand kommt dazu: Jeder Anbau verlängert die Wege, und was nachträglich entstanden ist, wurde dem Versicherer nicht immer gemeldet — ein nicht angezeigtes Nebengebäude ist im Zweifel schlicht nicht versichert. Die Prüfreihenfolge ist deshalb unspektakulär: erst der Bestand auf dem Grundstück (was steht und liegt wirklich alles dort), dann der Vertrag (welche Rohre und Gebäude nennt er), erst danach der Beitrag.
Ein günstiger Vertrag, der an der Grundstücksgrenze des Jahres 1975 endet, ist keiner. Wir gehen beides mit Ihnen durch — Bestand und Police — und sagen Ihnen, wo sie nicht mehr zusammenpassen.
65 %
ELEMENTAR-QUOTE NRW
Anteil der Wohngebäude in NRW mit Elementarschutz (Ende 2025) — gut jedes dritte Haus ist gegen Starkregen und Hochwasser nicht versichert.+18 Pkt.
SEIT 2020
2020 lag die Quote in NRW noch bei 47 Prozent — die Flutereignisse haben das Bewusstsein verändert.Quelle: GDV, Naturgefahrenreport / Elementar-Versicherungsdichte je Bundesland.
GEBÄUDE ODER HAUSRAT — WAS GEHÖRT WOHIN?
- Alles fest VerbauteDächer, Wände, Fenster, Heizung, fest verlegte Böden.
- Feuer, Leitungswasser, Sturm, Hageldie klassischen Gefahren am Gebäude.
- Einbauküche je nach Vertragfest eingepasst zählt oft zum Gebäude.
- Photovoltaik und Wärmepumpegehören heute explizit in den Vertrag.
- Alles Beweglichewas bei einem Umzug mitkäme: Möbel, Kleidung, Technik.
- Auch Einbruchdiebstahl und Raubdie Gefahr, die es am Gebäude nicht gibt.
- Fahrräder und Wertsachenmit eigenen Grenzen und Einschlüssen.
- Mieter brauchen nur diesedas Gebäude versichert der Eigentümer.
Der wichtigste Zusatz für beide: Elementarschutz gegen Starkregen und Überschwemmung — er ist in keiner Standarddeckung automatisch enthalten.
Das Wichtigste in Kürze
- Im Dortmunder Süden und in den Vororten steht viel Siedlungs- und Einfamilienhausbau, oft aus mehreren Jahrzehnten mit Anbauten, neuen Dächern und nachgerüsteter Technik.
- Die Grunddeckung ist bei allen Anbietern ähnlich — die Unterschiede stehen in den Bausteinen.
- Der wichtigste Zusatz für beide: Elementarschutz gegen Starkregen und Überschwemmung — er ist in keiner Standarddeckung automatisch enthalten.
Was eine Wohngebäudeversicherung wirklich leistet.
Die Grunddeckung ist bei allen Anbietern ähnlich — die Unterschiede stehen in den Bausteinen. Elementarschäden, Photovoltaik, Nebengebäude: jedes einzeln zu vereinbaren.
- Das Gebäude inkl. fest verbauter Bestandteile
- Schäden durch Feuer, Leitungswasser, Sturm und Hagel
- Optional Elementarschäden (Überschwemmung, Starkregen, Erdrutsch)
- Oft Mehrkosten wie Aufräum- und Abbruchkosten
SO LÄUFT DIE BERATUNG1Termin oder Nachricht 2Bestandsaufnahme 3Marktvergleich 4Empfehlung mit Begründung Schritt 1 von 4
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Wohngebäudeversicherung in Dortmund – unabhängig geprüft.
Wir vergleichen für Sie den Markt und beraten im Auftrag des Kunden.
✓ Kostenfrei✓ Unabhängig✓ Kein Verkaufsdruck
Finanzieren & umschulden
Baufinanzierung in Dortmund. Und die Anschlussfinanzierung gleich mit.
Kaufen, bauen, modernisieren oder umschulden — wir vergleichen über 400 Möglichkeiten und rechnen die Struktur, nicht nur den Zins. Läuft Ihre Zinsbindung in den nächsten Jahren aus, ist das der günstigste Moment, sich zu kümmern: Ein Forward-Darlehen sichert den Zins bis zu mehrere Jahre im Voraus.
Kauf oder Bau
Tilgung, Zinsbindung, Eigenkapital und Fördermittel (z. B. KfW) in einer Rechnung, die auch die Nebenkosten kennt.
Tilgung, Zinsbindung, Eigenkapital und Fördermittel (z. B. KfW) in einer Rechnung, die auch die Nebenkosten kennt.
Anschlussfinanzierung
Angebot der Hausbank prüfen statt einfach verlängern — die Prolongation ist selten das beste Angebot.
Angebot der Hausbank prüfen statt einfach verlängern — die Prolongation ist selten das beste Angebot.
Umschuldung nach 10 Jahren
§ 489 BGB: nach zehn Jahren ist jedes Darlehen mit 6 Monaten Frist kündbar — unabhängig von der vereinbarten Zinsbindung.
§ 489 BGB: nach zehn Jahren ist jedes Darlehen mit 6 Monaten Frist kündbar — unabhängig von der vereinbarten Zinsbindung.
Die Vermittlung von Immobiliardarlehen erfolgt durch Patrick Warych, selbstständiger Immobiliardarlehensvermittler mit Erlaubnis nach § 34i GewO (siehe Impressum).
Häufige Fragen.
Was ist der Unterschied zur Hausratversicherung?
Die Wohngebäudeversicherung schützt das Gebäude selbst, die Hausrat Ihr bewegliches Eigentum darin. Beides greift bei unterschiedlichen Schäden – zusammen ergeben sie den vollständigen Schutz.
Ist Starkregen automatisch versichert?
Nein – Überschwemmung und Starkregen sind nur über den Elementarbaustein abgedeckt. Wir prüfen Ihr Risiko und ob der Baustein sinnvoll ist.
Was kostet mich das?
Die Beratung kostet Sie nichts. Wir sind Makler und leben von der Courtage, die im Beitrag sowieso drin ist — ob Sie sich beraten lassen oder nicht, ändert daran nichts. Heißt im Klartext: Auch wer beim Vergleichsportal selbst abschließt, zahlt die Vergütung mit — spart also kein Geld, sondern nur die Beratung, das Know-how und einen Makler, der für seine Empfehlung geradesteht. Alles andere würden wir vorher schriftlich mit Ihnen festhalten.
Wie geht das los?
Mit einem Gespräch, ohne Unterlagenberg. Wir wollen wissen, was Sie machen, was Sie haben und was im Ernstfall wehtun würde. Dann prüfen wir die Verträge, vergleichen den Markt und sagen Ihnen klar, was wir empfehlen — und warum. Was Sie davon umsetzen, ist Ihre Sache.
Alles zu Wohngebäudeversicherung → Versicherungsmakler Dortmund →