Start › Wissen › Marder im Dach: Welche Versicherung grei…
— Wissen · 5. Mai 2022 · ca. 1 Min. Lesezeit
Marder im Dach: Welche Versicherung greift beim Marderschaden am Haus?
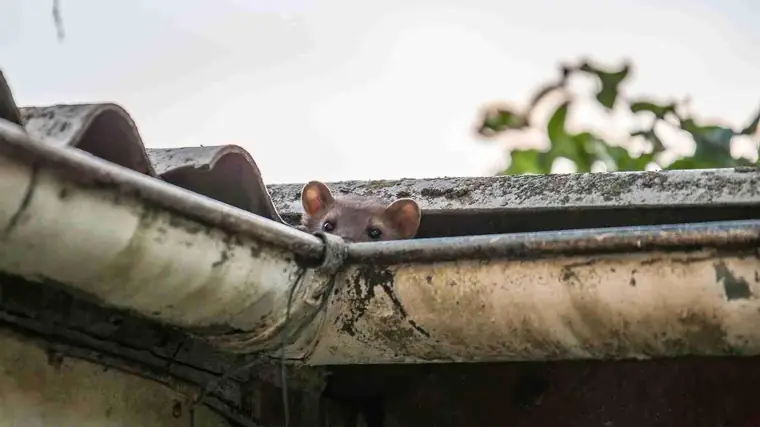
Ungewohnte Geräusche vom Dachboden? Dies könnte ein Anzeichen für einen Marder auf dem Dach sein. Lebt der Marder dort schon länger, erwartet Sie mit großer Wahrscheinlichkeit schon ein „Schlachtfeld“.
Dämmmaterial hängt von den Balken, der Boden liegt voller Glaswolle.
Die Tiere nisten sich mit Vorliebe in Nischen oder Zwischendecken ein.
Schnell beschädigt Schimmel die Bausubstanz, da die Dämmung kaputt gebissen wurde. Es wird eine Erneuerung der Isolierung notwendig, die sehr teuer werden kann – aber zwingend notwendig ist.
Der Dachboden des Gebäudes ist im Rahmen der Wohngebäudeversicherung grundsätzlich mitversichert. Jedoch springt diese im Regelfall nur bei Schäden ein, die durch die versicherten Gefahren wie z.B. Feuer, Wasser oder Unwetter entstanden sind. Achten Sie bei der Wahl der Wohngebäudeversicherung auch auf den Schutz bei Tierbissschäden inklusive Pick- und Kratzschäden durch wildlebende Tiere aller Art.
So sind dann auch elektrische Anlagen, Leitungen, Dämmungen und Unterspannbahnen bis zur vereinbarten Entschädigungssumme mitversichert.
Beachten Sie hierbei die vertraglich vereinbarte Höchstgrenze der Folgeschäden.
Kontrollieren Sie den Außenbereich des Gebäudes und den Dachboden regelmäßig auf Anzeichen von Mardern
Duftstoffe, Katzen- oder Hundehaare sowie Ultraschallgeräte können helfen, Marder abzuschrecken
Verschließen Sie Schlupflöcher wie zum Beispiel lockere Dachziegel, Mauerlöcher oder Lüftungschlitze, wenn sich der Marder noch außerhalb des Gebäudes befindet
Vertreiben Sie den Marder durch Lärm wie Klopfen oder lautes Radio
Beauftragen Sie einen Kammerjäger – dieser kann den Marder mit Fallen einfangen.
Bitte beachten Sie bei allen Maßnahmen jedoch, dass der Marder dem Jagdrecht unterliegt. Das bedeutet, dass bei allen Maßnahmen darauf zu achten ist, dass der Nager weder gefangen, verletzt oder getötet werden darf.
Gerne erstellen wir mit Ihnen gemeinsam ein individuelles Angebot !
Nehmen Sie gerne unverbindlich Kontakt zu uns auf!
Stand: 5. Mai 2022. Beiträge, Bedingungen und Rechtslage ändern sich (dieser Beitrag ist älter) — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Teilkasko oder Vollkasko?
Faustregel: Bei neueren oder finanzierten Fahrzeugen lohnt Vollkasko, bei älteren oft Teilkasko. Wir schauen auf Fahrzeugwert, Nutzung und Ihr Sicherheitsbedürfnis.
Kann ich meine Kfz-Versicherung wechseln?
Ja, in der Regel zum Jahresende (Stichtag meist 30. November) oder bei Sonderkündigungsrecht, z. B. nach einer Beitragserhöhung. Wir übernehmen den Vergleich.
Wie geht das los?
Mit einem Gespräch, ohne Unterlagenberg. Wir wollen wissen, was Sie machen, was Sie haben und was im Ernstfall wehtun würde. Dann prüfen wir die Verträge, vergleichen den Markt und sagen Ihnen klar, was wir empfehlen — und warum. Was Sie davon umsetzen, ist Ihre Sache.
In welchen Städten sind Sie unterwegs?
Im ganzen Revier: Dortmund, Essen, Duisburg, Bochum, Gelsenkirchen, Oberhausen, Herne, Bottrop, Mülheim, Gladbeck, Velbert und Hattingen gehören zu unserem Gebiet. Wenn Sie knapp außerhalb wohnen, fragen Sie einfach trotzdem — wir sagen Ihnen ehrlich, ob wir die Richtigen für Sie sind.
Was ist bei älteren Zechen- und Siedlungshäusern zu beachten?
Diese Häuser wurden über Jahrzehnte umgebaut und erweitert. Wer Anbauten, neue Dächer oder Heizungen dem Versicherer nie gemeldet hat, ist mit einer Summe von damals versichert — im Schadenfall wird dann anteilig gekürzt. Die Aktualisierung kostet nichts und verhindert genau das.