Wenn nach einem Leitungswasserschaden die Wand getrocknet werden muss, ist das meist Wohngebäude.
In der Praxis heißt das: Mieter brauchen oft Hausrat, aber keine Wohngebäudeversicherung.
Eine Wohngebäudeversicherung deckt typischerweise Schäden durch Feuer, Leitungswasser, Sturm und Hagel ab.
Wer das sauber trennt, vermeidet nicht nur Lücken im Schutz, sondern oft auch unnötige Doppelannahmen. Gerade beim Immobilienkauf, beim Einzug ins Eigenheim oder beim Wechsel von der Miet- in die Eigentumssituation lohnt sich ein genauer Blick. Die entscheidende Frage lautet nicht, welche Versicherung besser ist, sondern: Was genau soll abgesichert werden – das Gebäude, der Inhalt oder beides?
Hausrat oder Wohngebäudeversicherung – wo liegt der Unterschied?
Die Wohngebäudeversicherung schützt das Haus selbst, also alles, was fest mit dem Gebäude verbunden ist. Dazu zählen in der Regel Dach, Wände, Fenster, fest verlegte Böden, Heizungsanlage, Sanitärinstallationen und eingebaute Bestandteile wie eine fest montierte Einbauküche, wenn sie als Gebäudebestandteil gilt. Vereinfacht gesagt: Alles, was man beim Umkippen des Hauses theoretisch nicht einfach mitnehmen könnte, gehört eher in den Bereich der Wohngebäudeversicherung.
Die Hausratversicherung sichert dagegen das ab, was sich im Haus oder in der Wohnung befindet und zum beweglichen Eigentum gehört. Möbel, Kleidung, Elektrogeräte, Geschirr, Bücher, Teppiche, Spielzeug oder Fahrräder gehören typischerweise dazu. Das klassische Bild ist einfach: Dreht man das Haus gedanklich auf den Kopf, fällt der Hausrat heraus – das Gebäude bleibt stehen.
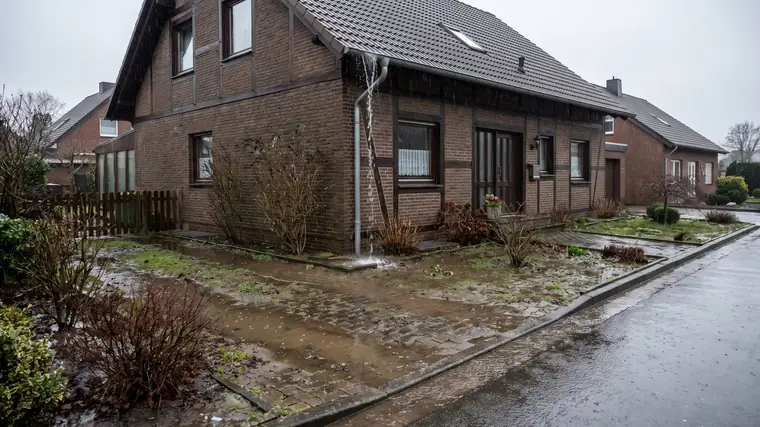
Diese Unterscheidung wirkt banal, ist im Schadenfall aber oft der Punkt, an dem Unsicherheit entsteht. Wenn nach einem Leitungswasserschaden die Wand getrocknet werden muss, ist das meist Wohngebäude. Wenn das Wasser den Kleiderschrank und den Laptop beschädigt, geht es eher um Hausrat. Beides kann also durch dasselbe Ereignis betroffen sein, aber über unterschiedliche Verträge laufen.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Wann brauchen Sie welche Versicherung?
Für Eigentümer eines Einfamilienhauses oder einer selbst genutzten Immobilie ist die Wohngebäudeversicherung praktisch keine Kür, sondern ein zentraler Baustein. Wer eine Immobilie besitzt, trägt das Risiko für Schäden am Baukörper selbst. Ein Sturm, ein Rohrbruch oder ein Brandschaden kann schnell Summen auslösen, die nicht mehr aus dem laufenden Einkommen aufgefangen werden.
Die Hausratversicherung ist dagegen nicht an Eigentum am Gebäude gebunden. Auch Mieter brauchen sie häufig, weil ihr persönlicher Besitz im Schadenfall ebenso betroffen sein kann. Für Eigentümer gilt das natürlich genauso. Das eigene Haus zu besitzen ersetzt keine Hausratversicherung, weil das Gebäude und die Einrichtung zwei verschiedene Ebenen der Absicherung sind.
In der Praxis heißt das: Mieter brauchen oft Hausrat, aber keine Wohngebäudeversicherung. Eigentümer brauchen die Wohngebäudeversicherung fast immer und je nach Lebenssituation zusätzlich eine Hausratversicherung. Wer ein Haus besitzt und darin wohnt, braucht häufig beide Policen, weil sonst entweder das Gebäude oder der gesamte Inhalt ungeschützt bleibt.
Typische Lebenssituationen
Beim Kauf eines Hauses rückt meist zuerst die Wohngebäudeversicherung in den Fokus. Verständlich, denn Banken achten häufig darauf, dass das Objekt abgesichert ist. Die Hausratversicherung wird dann gerne auf später verschoben. Genau dort entstehen Lücken, weil nach dem Umzug oft hochwertige Einrichtung, Technik und persönliche Gegenstände im neuen Zuhause stehen.
Bei jungen Mietern ist es oft umgekehrt. Das Gebäude erscheint weit weg, also wird nur selten darüber nachgedacht. Eine Hausratversicherung kann hier sinnvoll sein, gerade wenn schon Fahrräder, Laptop, Fernseher oder hochwertige Möbel vorhanden sind. Viele unterschätzen, welchen Wert ihr kompletter Hausrat tatsächlich hat.
Bei vermieteten Immobilien wird es noch etwas differenzierter. Der Eigentümer braucht in der Regel Schutz für das Gebäude. Der Mieter wiederum sichert seinen eigenen Hausrat separat ab. Die Interessen sind also sauber getrennt.
Was ist im Schadenfall konkret versichert?
Der Kern liegt nicht nur in der Frage, welche Sparte zuständig ist, sondern auch darin, welche Gefahren überhaupt eingeschlossen sind. Eine Wohngebäudeversicherung deckt typischerweise Schäden durch Feuer, Leitungswasser, Sturm und Hagel ab. Je nach Tarif und Bedarf können weitere Bausteine sinnvoll sein. Das gilt besonders bei erweiterten Naturgefahren, wenn das individuelle Risiko höher ist.
Auch die Hausratversicherung arbeitet mit benannten Gefahren. Sie schützt den versicherten Hausrat ebenfalls typischerweise bei Feuer, Leitungswasser, Sturm, Hagel und unter bestimmten Voraussetzungen bei Einbruchdiebstahl oder Vandalismus nach einem Einbruch. Entscheidend ist also nicht nur die Frage Gebäude oder Inhalt, sondern auch, wodurch der Schaden entstanden ist.
Hier liegt ein häufiger Irrtum: Nicht jeder Schaden am Hausrat ist automatisch über die Hausratversicherung versichert, und nicht jeder Schaden am Gebäude fällt automatisch in die Wohngebäudeversicherung. Es kommt immer auf das Zusammenspiel aus Schadenursache, versichertem Gegenstand und konkretem Bedingungswerk an.
Graubereiche, die oft übersehen werden
Besonders häufig geht es um Einbauküchen, Markisen, Wallboxen, Gartenhäuser oder Photovoltaik. Sind diese Dinge fest mit dem Gebäude verbunden oder gelten sie als beweglicher Besitz? Das lässt sich nicht pauschal für jeden Vertrag gleich beantworten. Genau deshalb ist ein reiner Preisvergleich oft zu kurz gedacht.
Auch bei Nebengebäuden, Garagen, Carports oder Grundstücksbestandteilen lohnt sich ein genauer Blick. Was für den einen Tarif selbstverständlich mitversichert ist, muss beim anderen separat eingeschlossen werden. Dasselbe gilt für Kellerinhalte, Fahrräder oder Sachen in Gemeinschaftsräumen.
Hausrat oder Wohngebäudeversicherung bei Eigentumswohnung?
Bei Eigentumswohnungen wird die Einordnung oft komplexer, weil nicht alles in einem Vertrag zusammenläuft. Das Gebäude selbst ist häufig über die Gemeinschaft beziehungsweise die Hausverwaltung abgesichert. Für das sogenannte Gemeinschaftseigentum besteht dann meist eine Wohngebäudeversicherung auf Ebene der Eigentümergemeinschaft.
Der einzelne Wohnungseigentümer braucht trotzdem oft eine eigene Hausratversicherung für seine Einrichtung und persönlichen Gegenstände. Zusätzlich stellt sich die Frage, welche Bestandteile der Wohnung noch als Sondereigentum gelten und wie sie im jeweiligen Vertrag behandelt werden. Gerade bei Ausbauten, hochwertigen Einbauten oder Modernisierungen sollte man nicht einfach davon ausgehen, dass schon alles passend versichert ist.
Für Eigentümer in Mehrfamilienhäusern gilt deshalb: Nicht nur prüfen, ob eine Gebäudeversicherung existiert, sondern auch, was sie tatsächlich umfasst. Wer hier nur auf das Wort Wohngebäudeversicherung vertraut, ohne die Details zu kennen, merkt mögliche Lücken oft erst im Schadenfall.
Warum eine saubere Prüfung wichtiger ist als der billigste Tarif.
Ob Hausrat oder Wohngebäudeversicherung – die größere Gefahr liegt selten im fehlenden Vertragstitel, sondern in unpassenden Bedingungen. Ein Tarif kann gut klingen und trotzdem an den entscheidenden Stellen schwach sein. Das betrifft etwa Entschädigungsgrenzen, Ausschlüsse, grobe Fahrlässigkeit, Elementargefahren, Ableitungsrohre oder die Frage, wie Unterversicherung vermieden wird.
Gerade Eigentümer mit modernisierter Immobilie , hochwertiger Einrichtung oder mehreren Nutzungssituationen sollten nicht nur fragen, ob Versicherungsschutz besteht. Die bessere Frage ist: Passt der Schutz zur tatsächlichen Lebensrealität? Wer etwa im Homeoffice arbeitet, teure Technik nutzt, ein E-Bike besitzt oder in den letzten Jahren umfangreich renoviert hat, verändert sein Risikoprofil oft stärker, als ihm bewusst ist.
Ein unabhängiger Blick ist hier meist hilfreicher als ein schneller Abschluss auf Zuruf. Nicht, weil jede Situation kompliziert sein muss, sondern weil die Unterschiede zwischen Tarifen im Detail stecken. Genau dort entscheidet sich später, ob ein Schaden sauber reguliert wird oder ob Diskussionen beginnen.
So gehen Sie die Entscheidung sinnvoll an.
Wenn Sie mieten, prüfen Sie zuerst Ihren Hausrat. Wenn Sie Eigentum am Gebäude haben, gehört die Wohngebäudeversicherung auf jeden Fall auf die Liste. Wenn Sie im eigenen Haus wohnen, denken Sie in zwei Ebenen: Baukörper und Einrichtung.
Danach lohnt sich eine Bestandsaufnahme. Was gehört fest zum Gebäude, was ist beweglich, welche Risiken bestehen am Standort und welche Besonderheiten gibt es bei der Nutzung? Im Ruhrgebiet sieht man oft sehr unterschiedliche Immobilienlagen auf engem Raum – vom modernisierten Reihenhaus bis zum älteren Mehrfamilienobjekt. Genau deshalb sind pauschale Antworten selten wirklich gut.
Wer bereits Verträge hat, sollte nicht nur auf den Beitrag schauen, sondern auf den Inhalt. Stimmen Versicherungssumme, Bausteine und Definitionen noch? Gibt es nach Umbauten, Neuanschaffungen oder Eigentumswechsel Anpassungsbedarf? Solche Fragen sind nicht spektakulär, aber sie sparen im Ernstfall viel Ärger.
Revier Versicherungsmakler begleitet solche Prüfungen bewusst nicht als Verkaufsroutine, sondern als saubere Einordnung: Was ist vorhanden, was fehlt, was überschneidet sich vielleicht und wo lohnt eine Anpassung wirklich? Gerade digital lässt sich das heute deutlich einfacher und transparenter organisieren als viele denken.
Am Ende ist die Frage hausrat oder wohngebäudeversicherung meistens falsch gestellt, wenn sie als Entweder-oder gemeint ist. Die richtige Frage lautet: Welches Risiko tragen Sie selbst, und an welcher Stelle soll Versicherungsschutz dieses Risiko sinnvoll auffangen? Wer das einmal sauber sortiert, trifft bessere Entscheidungen – und schläft bei der nächsten Sturmwarnung meist deutlich ruhiger.
AUF EINEN BLICK — WAS DRIN IST UND WAS NICHT
✓ Das ist versichert
Feuer, Leitungswasser, Sturm und Hageldie Grundgefahren für alles Bewegliche.
Einbruchdiebstahl, Raub und Vandalismusinklusive Folgeschäden am Hausrat.
Aufräum-, Schutz- und Hotelkostendie Nebenkosten nach dem Schaden.
Neuwert-Erstattungheutiger Wiederbeschaffungspreis, nicht der Zeitwert.
⚠ Nicht automatisch dabei
ElementarschädenStarkregen und Überschwemmung nur mit eigenem Baustein.
Fahrrad-Diebstahl draußenje nach Tarif begrenzt oder nur als Einschluss.
Einfacher Diebstahl unterwegsder Rucksack im Café ist kein Einbruch.
Grobe Fahrlässigkeitnur gute Tarife verzichten voll auf die Kürzung.
Was in Ihrem Tarif tatsächlich gilt, steht in den Bedingungen — genau die prüfen wir.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 14. Mai 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Wie hoch sollte die Versicherungssumme sein?
Üblich ist ein Wert pro Quadratmeter Wohnfläche. Zu niedrig angesetzt riskieren Sie Unterversicherung. Wir setzen den Wert mit Ihnen realistisch an.
Sind Fahrräder mitversichert?
Oft ja, teils bis zu einer bestimmten Grenze und mit Zusatzbaustein gegen Diebstahl. Wir prüfen, ob Ihr Rad ausreichend abgesichert ist.
Muss ich dann alles neu machen?
Nein. Wir sind nicht hier, um Ihnen etwas zu verkaufen, sondern um Ordnung zu schaffen. Was gut ist, bleibt. Getauscht wird nur, wo Sie wirklich etwas davon haben — und erst, wenn der neue Schutz sicher steht.
Zahlt man im Ruhrgebiet mehr für die Autoversicherung?
Teilweise ja: Die Regionalklassen bilden die Schadenbilanz einer Zulassungsregion ab, und einige Revierstädte liegen dort ungünstig. Umso mehr lohnt der Blick auf die übrigen Stellschrauben — Fahrerkreis, Fahrleistung, Werkstattbindung und die Bedingungen, die im Schadenfall zählen.
Beraten Sie persönlich im Pott — muss ich irgendwo hinkommen?
Sie müssen nirgendwo hin: Wir beraten online, per Video oder Telefon — genauso persönlich wie am Küchentisch, nur ohne Anfahrt quer durchs Revier. Ein schickes Büro mit Empfangstresen haben wir nicht, und darauf legen wir auch keinen Wert — das merkt man in der Beratung, nicht an der Adresse.