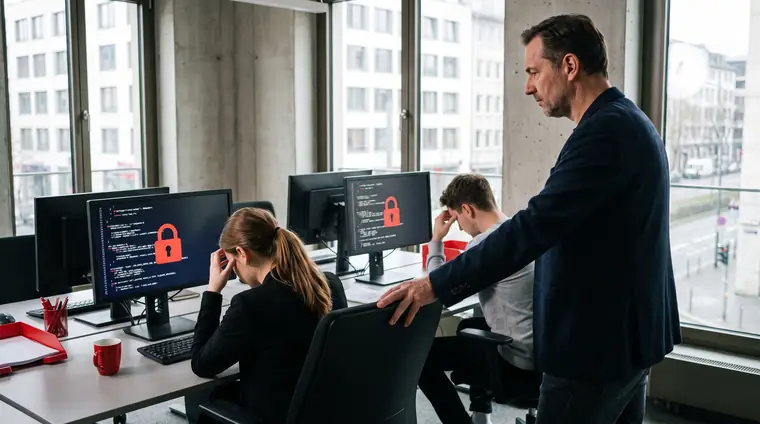
In der Praxis trifft es kleine Unternehmen oft härter.
Typische Leistungen betreffen zunächst die eigenen Schäden des Unternehmens .
Wichtig sind vor allem der konkrete Leistungsumfang, die Definition des Versicherungsfalls, Regeln zur Betriebsunterbrechung und eventuelle Ausschlüsse.
Ein verschlüsselter Rechner, eine gefälschte E-Mail mit geänderter Bankverbindung oder ein Onlineshop, der plötzlich nicht mehr erreichbar ist – für kleine Betriebe reicht oft schon ein einzelner Vorfall, um Abläufe lahmzulegen. Genau deshalb wird die Cyberversicherung für kleine Unternehmen nicht nur für IT-Firmen relevant, sondern auch für Handwerksbetriebe, Praxen, Kanzleien, Agenturen und den klassischen Mittelstand.
Was eine Cyberversicherung für kleine Unternehmen leisten soll.
Viele Unternehmer denken bei Cyberrisiken zuerst an große Konzerne mit eigener IT-Abteilung. In der Praxis trifft es kleine Unternehmen oft härter. Der Grund ist simpel: Es gibt weniger personelle Reserven, weniger Ausweichmöglichkeiten und meist keinen Spezialisten im Haus, der im Ernstfall sofort reagieren kann.
Eine Cyberversicherung soll deshalb nicht nur einen finanziellen Schaden ausgleichen. Entscheidend ist, dass sie Hilfe organisiert, wenn der Betrieb unter Druck steht. Dazu gehören je nach Vertrag etwa IT-Forensik, Unterstützung bei der Wiederherstellung von Daten, Krisenkommunikation und die Prüfung, welche Kosten aus einem Cybervorfall übernommen werden. Für kleine Unternehmen ist genau dieser Mix aus Kostenschutz und Soforthilfe meist wichtiger als jede Hochglanzformulierung im Antrag.
Lieber kurz sprechen statt lang lesen?Wir beantworten Ihre Frage im Gespräch — kostenfrei und ohne Verkaufsdruck.Termin buchen
Welche Risiken kleine Betriebe tatsächlich haben.
Cyberangriffe klingen oft nach hochkomplexer Hackertechnik. Tatsächlich beginnen viele Schäden mit ganz banalen Fehlern im Alltag. Ein Mitarbeiter klickt auf einen manipulierten Anhang. Ein Passwort wird mehrfach verwendet. Ein Gerät wird unterwegs verloren. Oder eine Rechnung wird auf Basis einer täuschend echten Mail an die falsche Bankverbindung überwiesen.
Hinzu kommen technische Probleme, die nicht spektakulär wirken, aber teuer werden können. Ein Schadprogramm verschlüsselt Kundendaten, die Buchhaltung fällt aus oder Termine können nicht mehr abgerufen werden. Wer digital arbeitet, hängt oft stärker an funktionierenden Systemen, als im Tagesgeschäft bewusst ist.
Besonders betroffen sind kleine Unternehmen, die sensible Daten verarbeiten oder auf laufende Erreichbarkeit angewiesen sind. Das gilt für Arztpraxen und Dienstleister ebenso wie für Onlinehändler, Handwerksbetriebe mit digitaler Auftragssteuerung oder Unternehmen mit vernetzter Warenwirtschaft. Es kommt also nicht nur auf die Branche an, sondern darauf, wie digital der Betrieb im Alltag wirklich arbeitet.
Was in einer guten Cyberversicherung enthalten sein kann.
Nicht jede Police deckt dieselben Bausteine ab. Genau hier lohnt sich ein genauer Blick, denn bei Cyberversicherungen entscheidet das Kleingedruckte oft stärker als der Produktname.
Typische Leistungen betreffen zunächst die eigenen Schäden des Unternehmens . Dazu zählen Kosten für IT-Spezialisten, Datenwiederherstellung, Betriebsunterbrechung und externe Unterstützung nach einem Angriff. Ebenfalls relevant kann sein, ob Mehrkosten übernommen werden, wenn Prozesse vorübergehend manuell organisiert werden müssen.
Daneben spielen Haftungsrisiken eine Rolle. Wenn etwa Kundendaten betroffen sind oder Dritte durch einen Sicherheitsvorfall geschädigt werden, kann der Versicherer je nach Vertragsgestaltung auch diese Fälle begleiten. Wichtig ist dabei, nicht pauschal anzunehmen, dass jede Cyberpolice automatisch alle Fremdschäden und Eigenschäden im gleichen Umfang übernimmt.
Ebenfalls sinnvoll ist ein Blick auf Serviceleistungen. Gibt es im Ernstfall eine 24/7-Hotline? Werden spezialisierte IT-Dienstleister vermittelt? Unterstützt der Versicherer bei der Koordination der ersten Schritte? Gerade für kleine Unternehmen ohne eigene IT-Struktur ist das oft ein Kernpunkt der Absicherung.
Wo die Unterschiede zwischen den Tarifen liegen.
Auf den ersten Blick ähneln sich viele Angebote. In der Beratung zeigt sich aber schnell, dass die Unterschiede erheblich sein können. Das beginnt bei der Frage, welche Ereignisse überhaupt als Versicherungsfall gelten. Manche Verträge sind bei Phishing, Social Engineering oder Bedienfehlern breiter aufgestellt, andere enger.
Auch bei der Betriebsunterbrechung lohnt sich genaues Hinsehen. Entscheidend ist nicht nur, ob sie versichert ist, sondern ab wann und in welcher Form. Ein kleiner Betrieb spürt schon wenige Tage Ausfall deutlich. Wenn der Vertrag erst spät greift oder nur sehr eingeschränkt leistet, hilft der Baustein auf dem Papier nur bedingt.
Ein weiterer Punkt sind Sicherheitsanforderungen. Versicherer erwarten in der Regel einen gewissen Mindeststandard, etwa bei Passwörtern, Zugriffsrechten, Datensicherungen oder Updates. Das ist nachvollziehbar. Problematisch wird es, wenn ein Unternehmen im Leistungsfall erst merkt, dass Vorgaben nicht sauber erfüllt wurden. Deshalb sollte vor Vertragsabschluss nicht nur gefragt werden, was versichert ist, sondern auch, welche Pflichten realistisch eingehalten werden müssen.
Für wen eine Cyberversicherung besonders sinnvoll ist.
Nicht jedes Unternehmen braucht denselben Umfang. Aber viele kleine Betriebe unterschätzen ihr eigenes Risiko. Wer Kundendaten speichert, Termine digital verwaltet, Rechnungen elektronisch versendet, Cloud-Dienste nutzt oder ohne funktionierende IT kaum arbeitsfähig ist, sollte das Thema ernsthaft prüfen.
Das gilt auch für Betriebe, die stark vom Vertrauen ihrer Kunden leben. Ein Cybervorfall ist nicht nur ein technisches Problem. Er kann auch für Rückfragen, Unsicherheit und organisatorischen Aufwand sorgen. Gerade kleinere Unternehmen haben selten Kapazitäten, so etwas neben dem Tagesgeschäft einfach aufzufangen.
Weniger entscheidend ist dagegen, ob man sich selbst als besonders digital wahrnimmt. Auch ein klassischer Handwerksbetrieb kann betroffen sein, wenn Angebote, Baustellenplanung, Personalunterlagen oder Rechnungswesen digital laufen. Die entscheidende Frage lautet nicht: Sind wir ein IT-Unternehmen? Sondern: Was passiert, wenn unsere Systeme oder Daten für mehrere Tage ausfallen?
Was kleine Unternehmen vor dem Abschluss prüfen sollten.
Eine gute Cyberversicherung beginnt nicht mit dem Tarifvergleich, sondern mit einer ehrlichen Bestandsaufnahme. Welche Daten werden verarbeitet? Welche Programme und Plattformen sind geschäftskritisch? Wie lange könnte der Betrieb ohne sie sinnvoll weiterarbeiten? Und wer ist im Ernstfall intern verantwortlich?
Erst danach sollte der Blick auf den Vertrag gehen. Wichtig sind vor allem der konkrete Leistungsumfang, die Definition des Versicherungsfalls, Regeln zur Betriebsunterbrechung und eventuelle Ausschlüsse. Ebenso relevant ist, ob der Versicherer bei einem Vorfall aktiv unterstützt oder im Wesentlichen nur später Kosten prüft.
Aus Beratungssicht zeigt sich oft: Der beste Vertrag ist nicht automatisch der mit den meisten Schlagworten, sondern der, dessen Bedingungen zum tatsächlichen Arbeitsalltag passen. Ein kleines Unternehmen braucht keine abstrakte Maximallösung, sondern einen Schutz, der verständlich, praktikabel und im Ernstfall belastbar ist.
Cyberversicherung ersetzt keine Vorsorge.
So sinnvoll eine Absicherung sein kann, sie ersetzt keine grundlegenden Sicherheitsmaßnahmen. Wer Backups vernachlässigt, Zugänge unsauber organisiert oder Updates dauerhaft aufschiebt, erhöht sein Risiko deutlich. Außerdem verlangen viele Versicherer nachvollziehbare Standards, damit Versicherungsschutz sauber funktioniert.
Das ist kein Nachteil, sondern eher ein sinnvoller Realitätscheck. Kleine Unternehmen müssen keine Konzernstrukturen aufbauen. Aber klare Passwortrichtlinien, aktuelle Systeme, Datensicherungen und ein bewusster Umgang mit verdächtigen E-Mails sind heute Teil solider Unternehmensorganisation.
Die Cyberversicherung ist damit eher die zweite Verteidigungslinie. Sie hilft, wenn trotz Vorsorge etwas passiert. Je besser die internen Abläufe sind, desto eher kann sie ihre Stärke ausspielen.
Warum unabhängige Beratung hier besonders wichtig ist.
Bei Cyberpolicen steckt der Unterschied oft nicht in der Überschrift, sondern in den Bedingungen. Genau deshalb lohnt sich eine unabhängige Beratung, die nicht nur einen Tarif präsentiert, sondern das Risiko des Betriebs wirklich einordnet. Für kleine Unternehmen ist das besonders wertvoll, weil sie selten Zeit haben, sich selbst durch komplexe Bedingungswerke zu arbeiten.
Wer im Ruhrgebiet einen persönlichen Ansprechpartner sucht, findet bei Revier Versicherungsmakler genau diesen Ansatz: unabhängige Einordnung, verständliche Beratung und Unterstützung auch dann, wenn es im Schadenfall schnell gehen muss. Gerade bei Cyberthemen ist das mehr als Komfort. Es schafft Struktur in einer Situation, in der oft jede Stunde zählt.
Die eigentliche Frage ist nicht, ob ein Angriff spektakulär wäre.
Für kleine Unternehmen geht es bei Cyberrisiken selten um Schlagzeilen. Es geht um ausgefallene Systeme, blockierte Abläufe, verunsicherte Kunden und wertvolle Arbeitszeit, die plötzlich in Krisenmanagement statt in das Kerngeschäft fließt. Eine passende Cyberversicherung für kleine Unternehmen kann genau dort ansetzen – nicht als Allheilmittel, aber als sinnvoller Baustein, wenn digitale Abhängigkeiten im Betrieb zunehmen.
Wer das Thema früh prüft, trifft meist bessere Entscheidungen als derjenige, der sich erst nach dem ersten Vorfall damit beschäftigt. Denn dann geht es nicht mehr um vorausschauende Absicherung, sondern nur noch um Schadensbegrenzung.
DREI WEGE ZUR VERSICHERUNG
Vertreter
Vergleichsportal
Makler
Auftraggeber
Das Versicherungsunternehmen
Das Portal selbst, finanziert über Abschlüsse
Sie — nach § 34d Abs. 1 GewO
Auswahl
Die Tarife des eigenen Hauses
Die Anbieter, die dort gelistet sind
Der gesamte Markt
Sortiert nach
Was das Haus im Programm hat
Meist nach Preis, selten nach Bedingungen
Bedingungen und Ihrem Bedarf
Beratungshaftung
Beim Unternehmen
In der Regel keine — Sie entscheiden allein
Beim Makler, mit Vermögensschaden-Haftpflicht
Im Schadenfall
Ansprechpartner des Versicherers
Kein persönlicher Ansprechpartner
Wir — auf Ihrer Seite des Tisches
Was es Sie kostet
Die Vergütung steckt im Beitrag
Die Vergütung steckt ebenfalls im Beitrag
Dieselbe Courtage, kein Aufpreis
Der dritte Weg ist der Makler: im Auftrag des Kunden, aus dem gesamten Markt, mit Haftung für die Empfehlung — vergütet über die Courtage, die in nahezu jedem Tarif ohnehin einkalkuliert ist.
SO LÄUFT DIE BERATUNG
1Termin oder Nachricht
Sie buchen einen Termin oder schreiben uns — ohne Vorbereitung Ihrerseits.
2Bestandsaufnahme
Wir klären, was da ist, was fehlt und was Ihnen wichtig ist.
3Marktvergleich
Wir prüfen Bedingungen statt nur Preise und decken Doppeltes auf.
4Empfehlung mit Begründung
Sie entscheiden. Wechseln müssen Sie nichts, und was gut ist, bleibt.
Schritt 1 von 4
Wischen Sie durch die Schritte.
Als Versicherungsmakler nach § 34d Abs. 1 GewO vergütet über die im Beitrag enthaltene Courtage — keine Zusatzkosten.
Fragen zu diesem Thema?
Wir beraten unabhängig — im Auftrag des Kunden, nicht der Versicherer.
Stand: 30. März 2026. Beiträge, Bedingungen und Rechtslage ändern sich — ob das hier Beschriebene auf Ihre Situation passt, klären wir am besten im Gespräch. Kostenfrei nachfragen.
Fachtexte und Ratgeberbeiträge entstehen unter Einsatz von KI und werden vor der Veröffentlichung fachlich geprüft. Die redaktionelle Verantwortung liegt bei uns. Mehr zum Einsatz von KI.
Häufige Fragen
Was kostet mich das?
Die Beratung kostet Sie nichts. Wir sind Makler und leben von der Courtage, die im Beitrag sowieso drin ist — ob Sie sich beraten lassen oder nicht, ändert daran nichts. Heißt im Klartext: Auch wer beim Vergleichsportal selbst abschließt, zahlt die Vergütung mit — spart also kein Geld, sondern nur die Beratung, das Know-how und einen Makler, der für seine Empfehlung geradesteht. Alles andere würden wir vorher schriftlich mit Ihnen festhalten.
Wie geht das los?
Mit einem Gespräch, ohne Unterlagenberg. Wir wollen wissen, was Sie machen, was Sie haben und was im Ernstfall wehtun würde. Dann prüfen wir die Verträge, vergleichen den Markt und sagen Ihnen klar, was wir empfehlen — und warum. Was Sie davon umsetzen, ist Ihre Sache.
Muss ich dann alles neu machen?
Nein. Wir sind nicht hier, um Ihnen etwas zu verkaufen, sondern um Ordnung zu schaffen. Was gut ist, bleibt. Getauscht wird nur, wo Sie wirklich etwas davon haben — und erst, wenn der neue Schutz sicher steht.
Beraten Sie persönlich im Pott — muss ich irgendwo hinkommen?
Sie müssen nirgendwo hin: Wir beraten online, per Video oder Telefon — genauso persönlich wie am Küchentisch, nur ohne Anfahrt quer durchs Revier. Ein schickes Büro mit Empfangstresen haben wir nicht, und darauf legen wir auch keinen Wert — das merkt man in der Beratung, nicht an der Adresse.
In welchen Städten sind Sie unterwegs?
Im ganzen Revier: Dortmund, Essen, Duisburg, Bochum, Gelsenkirchen, Oberhausen, Herne, Bottrop, Mülheim, Gladbeck, Velbert und Hattingen gehören zu unserem Gebiet. Wenn Sie knapp außerhalb wohnen, fragen Sie einfach trotzdem — wir sagen Ihnen ehrlich, ob wir die Richtigen für Sie sind.